Real Time Web Analytics Bruselas10: euro
Mostrando entradas con la etiqueta euro. Mostrar todas las entradas

sábado, 23 de febrero de 2013

Confusión de espíritus


En la Comisión europea, quienes defienden a ultranza la confusión en los espíritus que conlleva la publicación de las "Previsiones Económicas", un fenómeno que ahora acontece cuatro veces al año, suelen incidir en la referencia al «escenario en caso de políticas inalteradas» que suele acompañar a sus cifras. Dice esta gente (me lo han dicho a mí, después de haber demostrado en estas columnas que estas previsiones no han acertado nunca con España, supongo que con los demás tampoco) que las desviaciones entre lo anunciado y la realidad se explican, en parte, porque los gobiernos nacionales «se ven incentivados» a tomar medidas para no llegar a la situación que desde Bruselas se les anticipa.

No hace ese argumento un gran favor a la solvencia del análisis econométrico comunitario. Reduce los esfuerzos de anticipación que realiza la Comisión europea en sus "Previsiones" a la condición de mero instrumento político para la consecución de objetivos político-económicos, lo que le desposeería, llevado el razonamiento a sus extremos, de fundamento científico y de credibilidad.

Verdad es, entre otras cosas porque así lo reconocen ellos abiertamente, que los países del Norte europeo están apretando a los del Sur, Francia incluida, a proceder con reformas estructurales profundas, en el convencimiento de que sin presión, esas reformas, entre las que merece consideración primordial el cambio de mentalidad sobre los déficits públicos, no serían nunca acometidas. Las apreturas de Grecia responderían no tanto a la escala del problema (pequeño en su momento) planteado por la minúscula economía helena, o la portuguesa, o la irlandesa, o las tres juntas, sino por el riesgo de contagio de esa laxitud a otros socios mucho más problemáticos, léase España, Italia o, en fin, Francia. Las "Previsiones Económicas", y los sobresaltos que ocasionan, serían un instrumento más de esta estrategia, que la vicepresidenta española del Gobierno parecía ayer asumir, cuando apuntaba en rueda de prensa, tras la reunión del Consejo de Ministros, que el Gobierno hará lo necesario para que los malos números anunciados en Bruselas no se cumplan.

De modo que todo parece apuntar a una efectiva instrumentalización política de las "Previsiones Económicas" europeas. Dan, a los gobiernos que las necesitan, razones para profundizar aún más en sus políticas de austeridad, ante sus opiniones públicas respectivas.

Pero el temor a la presunta evolución negativa de las cuentas nacionales no debería distraer la atención de otros problemas mucho más reales que las posiblemente fantasiosas cifras comunitarias. Como la apreciación del euro en los mercados cambiarios. Ahí está la verdadera amenaza para la recuperación de la economía española, y Alemania no quiere arrimar el hombro.

En 1999, poco después de lanzado el euro, la moneda única sufrió una devaluación del 14% con respecto a sus tipos de salida. La quimera 1€=1$=100¥ se desvanecía ya entonces y hoy asistimos a maniobras japonesas, estadounidenses y chinas para mejorar la competitividad de sus economías mediante la devaluación, más o menos artificial, de sus divisas respectivas. Y el euro sube; ayer rondaba los 1,32 dólares.

A las autoridades españolas, un euro fuerte les ayuda a vender la idea de que la recuperación económica está en marcha. Evidencia que los capitales internacionales vuelven a confiar en la moneda única. No deja de ser cierto, sin embargo, que un euro a 1,4 dólares borraría del balance las mejoras de competitividad logradas por su economía con tantos esfuerzos.

No hay que dejarse confundir: es ahí, al tipo de cambio del euro, a donde hay que mirar; no a unos números aireados por la Comisión que nunca terminan correspondiéndose con la realidad.

Ante la cantidad de mensajes recibidos, quiero aclarar que el Post en el que comento los fallos enlas Previsiones Económicas de la Comisión europea está aquí: http://bruselas10.blogspot.be/2012/11/pronosticos-que-se-lleva-el-viento.html
Un euro a 1,4 dólares borraría la mejora de la competitividad española lograda con tantos esfuerzos

domingo, 8 de julio de 2012

Un viento de locura

Tipo de cambio del dólar frente al euro, desde su creación hasta hoy. Fuente: BCE

Un viento de locura recorre Europa. Potentados alemanes están comprando propiedades en Suiza a precios astronómicos porque no confían en el euro y temen perder su dinero. Algunos ricos españoles se están haciendo con lujosas viviendas en los mayfairs y chelseas londinenses, porque anticipan la escisión de la moneda única y la devaluación brutal de sus haberes en la divisa que se les asignaría (¿el real, el duro?, la peseta es un invento catalán...) después de tan traumático proceso, en cuyo transcurso se decretarían "corralitos" y "corralones" diversos. Los inversores abandonan los mercados de valores y el Investment Company Institute daba cuenta este jueves (CNN News) de que los títulos de los fondos mutualistas estadounidenses, precisamente los que suelen garantizar (otros también) la estabilidad de las inversiones en bonos de deuda soberana a largo plazo, perdieron 1.500 millones de dólares la última semana de junio, por la desconfianza acentuada en que Europa alcance a salir de la crisis de la deuda. JPMorgan Chase & Co, Goldman Sachs Group Inc y BlackRock cerraron sus fondos en euros a nuevas inversiones tras la rebaja de tipos anunciada por el BCE el jueves (Bloomberg). Y, en fin, el escándalo del Libor londinense emponzoña todo el ambiente financiero, poniendo una interrogante monumental, otra vez, sobre las prácticas de la banca de inversiones.

Mientras tanto, aquí, en Bruselas, el Consulado español no alcanza a atender las peticiones de españoles, muchos de ellos con barba y ellas con pañuelo, de origen circunstancial en Ceuta o Melilla, que utilizan su pasaporte español como trampolín para buscar acomodos preferentes en otros rincones de la Europa de nuestros días. A veces se forman colas y en ellas se llegan a ver, también, a españoles sin barba ni pañuelo que vienen a Bélgica buscando un tajo en el que trabajar, porque allá de donde vienen no hay nada que tajar. Aquí tampoco lo encuentran.

Ustedes me perdonarán, pero este que describo es un clima propio de preguerras. Y no me paso un pelo.

Estos últimos cuatro años han dejado eso que denominábamos "el ideal europeo" por los suelos. Es verdad que esto no ha sido nunca una familia; si acaso, un matrimonio de conveniencias, en el que cada cual tenía su armario: los británicos para el cheque, los franceses para la PAC, los alemanes para el mercado interior. Pero de un tiempo a esta parte todos son reproches. Públicos y muy desagradables. Aún a riesgo de que la síntesis se lleve aspectos trascendentales de la discusión, me atrevería a decir que todo se resume a que un socio europeo, Alemania, se niega a diluir el núcleo de compromisos centrales de la moneda única, asumidos conscientemente por todos, para facilitarle la salida de la crisis, sin demasiados quebrantos, a países como Grecia, Portugal, Irlanda, Italia o España, (quizás también Francia) cuya adhesión al euro fue ampliamente cuestionada en los debates previos al lanzamiento de la moneda única, en los años 90 del pasado siglo.

La negativa de Alemania, que es ampliamente compartida por la opinión pública del país, y por los gobiernos y las poblaciones de otros socios del norte europeo, la personifican los medios y cierta clase política en la figura de Angela Merkel, que ha sido objeto de todo género de insultos y caricaturas, por parte de quienes, en realidad, no están haciendo otra cosa que pagar por el incumplimiento de sus compromisos.

Y políticos de países asistidos, como Juan Fernando López Aguilar, aparecen en TVE reclamando de la canciller alemana, con gran apremio y verborrea, un cambio en los estatutos del BCE para que compre deuda soberana, o la mutualización de la deuda y la emisión de eurobonos. Y todo ello, decía este personaje antes de la última cumbre, a fin de acopiar instrumentos para el relanzamiento económico y la generación de empleo. ¿Acaso desconoce López Aguilar que por cada mil millones de euros emitidos por el Fondo Europeo de Estabilidad Financiera, los contribuyentes alemanes pagan 270 millones en garantías, y 200 los franceses? Con los eurobonos, el riesgo de cobertura para los países garantes aumentarían aún más: 400 millones para Francia por cada 1.000 millones colocados, por ejemplo.

En su sonora carta de esta semana pasada, (está aquí http://www.scribd.com/doc/99486231) Hans-Werner Sinn, presidente del muniqués Ifo Institute, clamaba públicamente contra la socialización de las deudas gubernamentales y bancarias. Calificaba semejantes operaciones de injustas y como nefastas para la correcta utilización de recursos públicos. Y recordaba cómo la socialización de las deudas bancarias estadounidenses de los años 80 le costó al contribuyente americano más de 100.000 millones de dólares.

Las actitudes ante la crisis en los diferentes recovecos de nuestra Europa son tan dispares, y tan enconadas las posiciones, que al final no cabe otra cosa que preguntarse si, verdaderamente, nos merecemos una moneda común.

lunes, 28 de mayo de 2012

La pregunta equivocada


Demasiada gente está formulándose estos días la pregunta equivocada. ¿Qué pasaría, se dicen, si Grecia abandonara el euro? Yo creo que lo que hay que preguntarse es, más bien, lo que sucedería si Alemania firmara la defunción de la moneda única.

La llegada de François Hollande al poder en Francia ha sido interpretada por amplios sectores de opinión como la quiebra de tándem franco-alemán y la relajación de las políticas de austeridad en la eurozona. Tal percepción resulta de un análisis de la situación erróneo y de otro de cálculo aún más importante.

Las políticas de austeridad que Berlín está imponiendo a los miembros de la moneda única son el estricto resultado de los equilibrios básicos sobre los que se sustenta el euro. Es historia ya sabida que la moneda única la reclamaron los franceses y los alemanes sólo asumieron la demanda cuando les fueron aceptadas las estrictas condiciones que exigían para ponerla en marcha. Buena parte de ellas estaban relacionadas con las prioridades del instituto emisor de dicha moneda, el Banco Central Europeo.

En la idiosincrasia del pueblo alemán, y de sus estamentos dirigentes, está profundamente arraigado el rechazo a la hiperinflación de los años 20 del pasado siglo, que tuvo una expresión más moderada al término de la Segunda Guerra Mundial. Ambas arruinaron a los alemanes que habían sobrevivido a las dos grandes guerras. Cuando Angela Merkel, en el riguroso cumplimiento de las normas  definidas para el funcionamiento del euro, se opone a políticas monetarias expansivas, en un entorno inflacionario por la evolución de los precios energéticos, no está haciendo otra cosa que defender el Deutsche Mark, al que, en Alemania llaman euro y cada una de cuyas unidades vale, exactamente, dos marcos.

De la misma manera, cuando Alemania exige a Grecia un rigor en políticas y comportamientos que nunca se han encontrado presentes en los hábitos de aquél país, está defendiendo la solvencia del marco alemán.

Francia arrastra un pecado original en la Unión Monetaria que nunca ha reconocido y que con Hollande pasará aún más inadvertido: que vive por encima de sus posibilidades y que no tiene intención de renunciar a ello. Una simple mirada a las curvas que les adjunto les permitirá constatar que los presupuestos franceses han mostrado siempre déficit y que el objetivo central del Pacto de Estabilidad, el equilibrio presupuestario, no ha entrado nunca en los cálculos de París. Salvo quizás en los meramente retóricos. No así en los de Madrid, que desde el lanzamiento del euro, y hasta 2007, ha mantenido sus cuentas en franca proximidad con el déficit “cero”, si no abiertamente en superávit.

El nuevo presidente francés parece tener una cosa clara: que con la austeridad del Pacto de Estabilidad (al que precisamente Francia ya le añadió la “C” de “Crecimiento”, por lo que su acrónimo se escribe “PEC”) no puede mantener los niveles de gasto que necesita para que su electorado no perciba mermas significativas en el denominado “Estado del bienestar”. De ahí que haya hablado en campaña de paquetes de inversión fresca de 30.000 millones, entre otras alegrías.

El problema es que Francia  no tiene ese dinero, ni posibilidad de presupuestarlo a déficit por las limitaciones del PEC.

O sea que, una de dos: o François Hollande incumple sus compromisos electorales –lo más probable-, o Alemania termina viéndose abocada a elegir entre el euro y el marco alemán, que es el escenario al que invariablemente nos conduciría una Francia alineada con la “volatilidad” (dichosa palabreja) del sur europeo. Esa es la pregunta correcta: si Francia pondrá a los alemanes en esa disyuntiva.


viernes, 9 de diciembre de 2011

Niebla en el Canal: el continente, aislado

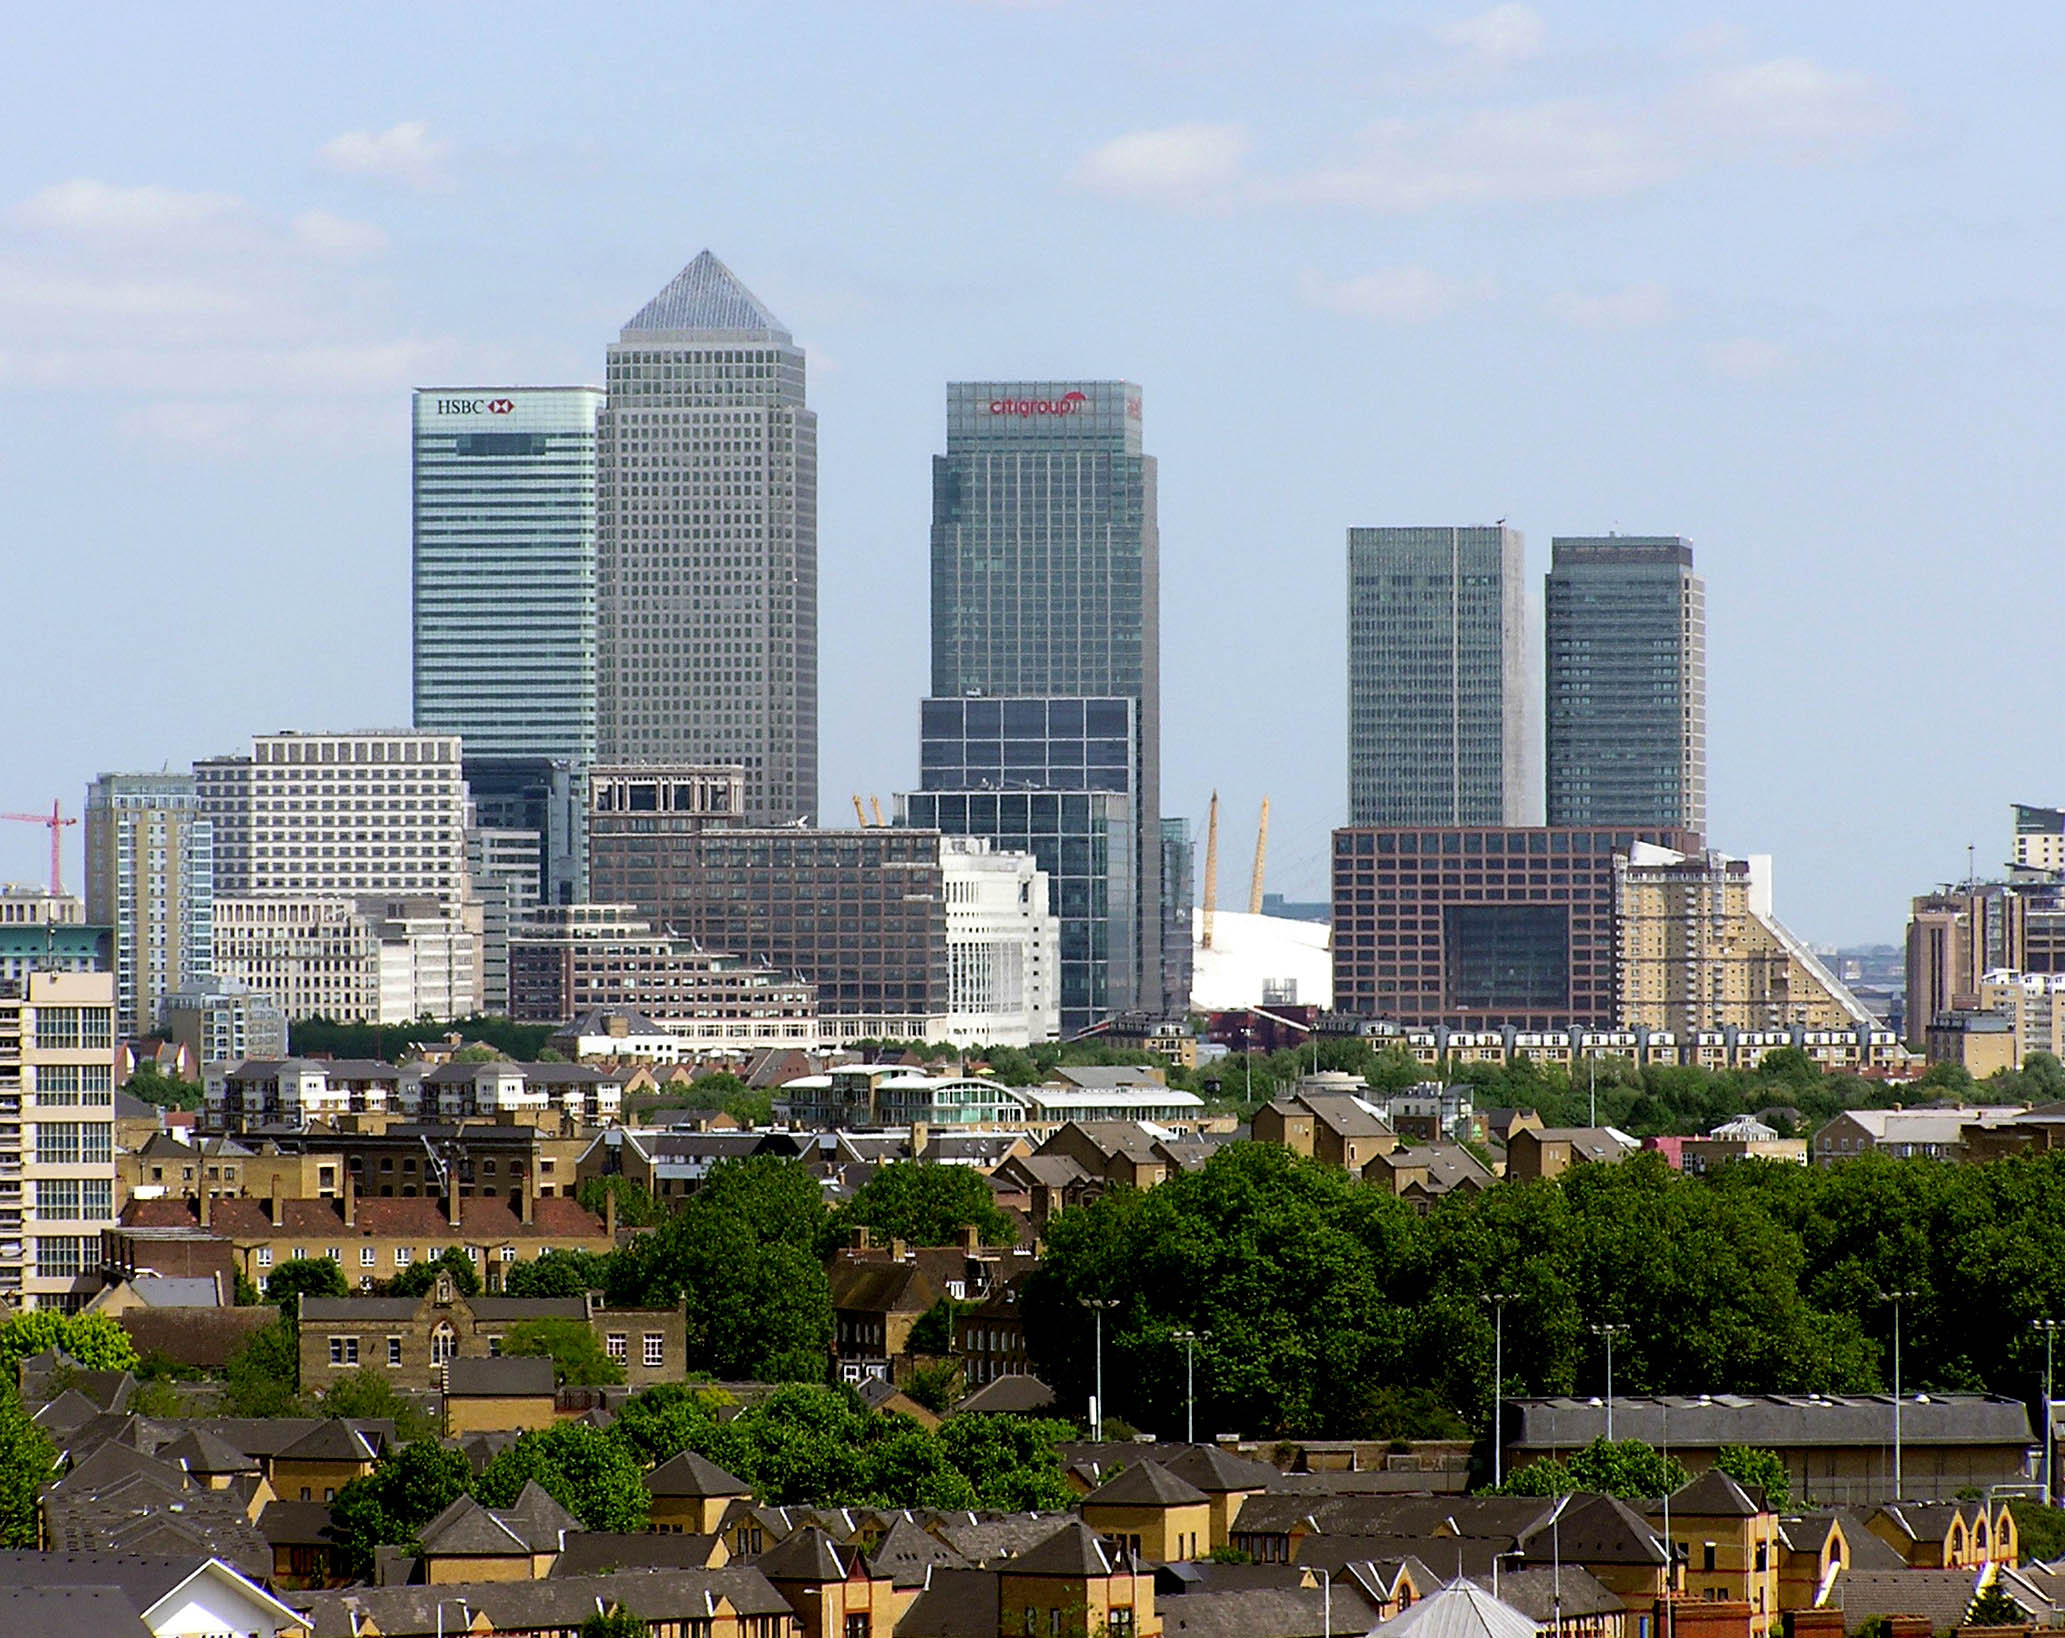
Canary Wharf
Aunque la ruptura pareciera inevitable, no por ello ha dejado de ser estrepitosa: David Cameron, el primer ministro británico, ha decidido dejar a su país al margen del bosquejo de Unión Económica europea que resulta de los acuerdos de la última cumbre de Jefes de Estado o de gobierno de la UE que ha tenido lugar la noche del 8 de diciembre y la mañana del 9. Cameron ha dicho que no, que no está dispuesto a suscribir una reforma del Tratado que conduzca al endurecimiento de la disciplina presupuestaria de los Estados miembros y a la puesta en marcha de diferentes medidas para garantizarla. 

En realidad, el premier británico ha dado el portazo (en forma de veto a un Tratado a 27) porque no ha conseguido colar un protocolo que garantizaba la impunidad del sistema financiero británico ante los planes de regulación de mercados que pretende la Europa continental, con Alemania y Francia a la cabeza. La City londinense es el núcleo de finanzas más importante del mundo, por delante incluso de Nueva York y su Wall Street. Cameron ha hecho ideología nacional de esa filosofía neoliberal tan criticada, según la cual los mercados son los más adecuados para regularse a sí mismos y cualquier interferencia con ellos no hace otra cosa que falsear la verdad absoluta del beneficio como último referente. 

Londres, en consecuencia, ha confirmado esta noche pasada que se queda fuera del euro. No es una ratificación irrelevante esta: Blair jugó durante años con la posibilidad de integrar a la libra en la divisa común; cuando renunció, fruto de las circunstancias adversas y de su incapacidad para reconducir un clima de opinión entre los británicos contrario a la medida, su figura perdió todo interés para Belín y París. 

El premier británico pretende que las cosas no van a cambiar para el Reino Unido en lo sustancial: el mercado interior va a seguir abierto a sus mercancías. Londres se quedaría, así, al margen de lo que no le interesa y se beneficiaría de lo que le conviene.

Es muy probable, sin embargo, que Cameron peque de opimismo. Quedarse al margen de la "nueva frontera" europea constituye, por lo pronto, una ruptura con la estrategia británica en la UE desde su adhesión en 1973: estar en los foros de decisión, para "acomodar" la legislación comunitaria a sus intereses. 

Constituye también una apuesta difícil de ganar y más aún complicada de cobrar, porque la experiencia muestra que la integración europea es un proceso muy poderoso, que termina cohesionado a sus integrantes más allá de lo previsto en las estrictas proyecciones legislativas. Quedarse al margen de él es muy arriesgado, porque el Reino Unido carece de capacidad para imponer permanentemente sus condiciones a los demás. Si difícil lo tiene desde dentro, desde fuera aún más.

Pero es que, además, París y Berlín no pretenden circunscribir el nuevo modelo de integración a las cuestiones presupuestarias; prevén acciones en materia fiscal (sociedades), laboral y otras, en general incómodas para el Reino Unido. Es decir, que Londres va camino de verse cada vez más aislado en la UE.

Cameron, a mi entender, ha cometido una bobada estratégica. Se ha dejado llevar por el discurso euroescéptico de sus pares más allá de lo que la prudencia recomienda. Ya se sabe: aquella filosofía del "hay niebla en el Canal, luego otra vez el continente está aislado".

En cuanto al resto de los acuerdos, la cosa no es para echar cohetes: habrá algo más de cobertura financiera del FMI pero Alemania no cede en las cuestiones centrales de liquidez que los mercados reclaman para endosar sin reticencias la deuda soberana de los Estados miembros. El baile con la prima va a continuar, aunque a un compás algo más lento.

Declaración Cumbre europea

La Declaración de esta madrugada de los Jefes de Estado o de gobierno de la Eurozona está aquí:

NOTA: Esta es la VERSIÓN REVISADA que el Consejo acaba de distribuir)

http://es.scribd.com/doc/75210964

El comentario sobre los previsibles resultados de la reunión vendrá más tarde.

lunes, 5 de diciembre de 2011

Dromedarios, camellos y caballos

La reforma del Tratado podría incluirse en el Tratado de Adhesión de Croacia 
Creo haberles dicho ya alguna vez que un camello es un dromedario pasado por una negociación europea, de modo que el resultado de las negociaciones entre Sarkozy y Merkel es, efectivamente, un dromedario de una giba que proyecta la sombra de dos. Pero, como en la caverna de Platón, la aparencia puede ser engañosa y de lo que se trata ahora es de ver si eso no va de caballos de Troya.

Ayer, el presidente francés y la canciller alemana revelaron en París las líneas generales de lo que pretenden hacer aprobar en la cumbre europea del jueves y el viernes. Fiel a mi tesis de "euro o chovinismo", voy a comenzar por la cuestión de la soberanía, diciéndoles que Francia no ha soltado del todo las riendas: será el Consejo, y no la Comisión, quien tendrá la última palabra sobre la imposición de sanciones a los países que incumplan la obligación básica del Pacto de Estabilidad, el conocido límite del 3% del PIB en déficit fiscal. Es verdad que, en el esquema que proponen a los demás Francia y Alemania, el Consejo tendrá que construir una "mayoría supercualificada" para rechazar una eventual propuesta de sanciones de la Comisión, lo que quiere decir que serán al menos 18 de los 27 socios de la UE los que deberán nutrir esa mayoría especial  y no los 14 al uso. Y no podrán ser cualesquiera de entre los socios europeos: deberán reunir al menos 255 votos de los 345 existentes en el Consejo, y tendrán que estar respaldados por no menos del 62% de la población del la UE.

El Tribunal Europeo de Justicia, por otra parte, no tendrá poderes para echar atrás presupuestos nacionales que no respeten la norma del 3%. Estará facultado para decir que la incumplen, pero no podrá tomar medidas judiciales en contra.

El acuerdo endurece extraordinariamente las condiciones del Pacto de Estabilidad vigente. Va más allá, incluso, que lo acordado por el grupo de trabajo que dirigió Van Rompuy para mejorar la operativa del Pacto. Pero no llega a los extremos propugnados por Angela Merkel, que quería que las instituciones comunes actuaran de oficio en estos asuntos, y sin interferencia de los poderes nacionales. La canciller alemana ha decidido asumir este planteamiento; cree que ofrece garantías suficientes para frenar derivas irresponsables de los socios del euro.

El resto de la historia se refiere a la determinación por sacar adelante todo este asunto. Dicen Merkel y Sarkozy que se va a proponer una reforma de los Tratados para encuadrar los nuevos planteaientos. Se intentará que la reforma la aprueben los 27; si no (si los británicos incordian), la reforma se acordará entre los socios del euro, 17 a la fecha, sobre una base bilateral. A mí se me ocurren varios obstáculos de oden jurídico para que un planteamiento así prospere sin reformas constitucionales en varios Estados miembros, España entre ellos. Por ejemplo, la cesión de soberanía presupuestaria no se puede pactar en un Tratado bilateral, aunque ese Tratado sea el de adhesión de Croacia, que se aprueba el viernes. Tengo curiosidad por ver en qué termina esto, y si la adhesión de Croacia no es utilizada como caballo de Troya para un cambio jurídico mayor. Los ingleses van a estar más atentos que yo.


Euro o chovinismo

 Bild 

Parece que ahora va en serio, que a la Unión Europea no le queda otro remedio que lograr acuerdos de gran trascendencia en su cumbre de esta semana próxima, so pena de abocar a la Unión Monetaria a una crisis de tal magnitud que podría terminar dado al traste con el euro y con el propio proyecto de construcción comunitaria.

Los ruidos que preceden a la convocatoria apuntan a un consenso franco alemán sobre los planteamientos que serán sometidos a la cumbre. Se trata de una percepción equivocada, un punto voluntarista, porque las estrategias de fondo de París y de Berlín difieren, aún hoy, en un aspecto sustancial: lo que Merkel quiere es "más Europa" para hacer frente a la crisis, mientras que Sarkozy busca un refuerzo de la cooperación intergubernamental para obtener, espera, los mismos resultados perseguidos por la canciller alemana. Esta, sin embargo, no cree que la intergubernamentalidad, promovida por Sarkozy, sea la fórmula más adecuada para hacer frente a la situación revelada por la que se denomina "crisis de la deuda"; desea, en cambio, reforzar el papel de la Comisión europea en la aplicación de los nuevos mecanismos de supervisión y control económico y presupuestario. Y lo exige como condición previa para relajar su oposición a fórmulas que aliviarían la presión de los mercados sobre las deudas de los países más vulnerables.

Angela Merkel no está sola en esas pretensiones: le apoyan abiertamente los socios del euro que forman parte del "club de la Triple A" (Finlandia, Holanda, Austria), además de muchos de los que, por su escaso peso internacional o lo limitado de sus recursos, confían en la Comisión para proyectar sus ambiciones hacia el exterior.

La oposición francesa al refuerzo de poderes de las instituciones europeas tiene que ver con la histórica animadversión de París a que Europa, en su conjunto, desempeñe un papel político sustantivo en la esfera internacional. Ese protagonismo se lo ha reservado históricamente para ella y la UE ha sido, este último medio siglo, la palanca con la que la política francesa ha conseguido mover sus piezas en el tablero de las grandes estrategias planetarias. Alemania, que hasta mediados de los años 90 asumió sin grandes aspavientos la hegemonía política de Francia, no está dispuesta a seguir transigiendo con ella, sobre todo si percibe que el método francés compromete la credibilidad del euro.

De modo que el factor clave que determinará el éxito o el fracaso de la próxima cumbre, a todas luces trascendental, no es si las sanciones a los incumplidores de la austeridad presupuestaria serán automáticas, o si las instancias europeas estarán habilitadas para rechazar de oficio proyectos de presupuestos nacionales, antes de que los Parlamentos respectivos se pronuncien sobre ellos. No. La materia más crítica en esa reunión, la línea de quiebra, estará situada en la aceptación por parte de Sarkozy de una cesión de protagonismo político a las instituciones de la Unión, que hasta ahora rechaza.

Hay razones para pensar que el presidente francés terminará plegándose a las exigencias de la realidad: si la cumbre fracasa, es prácticamente seguro que el remolino subsiguiente de los mercados arrastrará hasta profundidades desconocidas a la calificación de "triple A" que la deuda del país sostiene en precario, y a cuyo mantenimiento Sarkozy ha subordinado su futuro político.

Pero, como dice un amigo mío, «De Gaulle parece haber resucitado en Francia», y los aspavientos chovinistas se multiplican por el hexágono.

Lo que está claro es que Alemania no va a comprometer la estabilidad monetaria con disposiciones que debiliten al euro. Fue su condición previa para discutir la creación de un banco central europeo que gestionara una moneda común: que la lucha contra la inflación fuera la prioridad del futuro instituto emisor, como lo era -y es-, del Bundesbank. Berlín jamás dará ningún paso que permita evocar la "hiperinflación"de los años 20.

Aunque Europa se hunda.

Si desea recibir actualizaciones de este Blog por mail, envíeme un correo a blog.fpescador@skynet.be

domingo, 4 de diciembre de 2011

Hoy como ayer


¿Para qué?

Este viernes ha habido en Bruselas una gran manifestación sindical contra las medidas de ahorro aprobadas por los dirigentes políticos que van a formar, por fin, gobierno en Bélgica.

Por hablar con propiedad, la protesta estaba dirigida contra los recortes económicos que esos políticos ha asumido, bajo la presión de los mercados financieros  internacionales, para formular un presupuesto marcado por la austeridad, con el que dar "cuerpo económico" a los cambios institucionales adoptados semanas atrás para proceder a la nueva reforma del Estado. El aspecto más destacado de esos cambios se refiere a la escisión del distrito electoral y judicial que forman, desde comienzos de los años 70, Bruselas y los cantones de Hal y Vilvorde. Se trata, esta separación, de una exigencia irrenunciable de los nacionalistas flamencos, que quieren consolidar la frontera lingüística adoptada a comienzos de los 70.

Había una enormidad de gente en esa manifestación. Unos dicen que 50.000, otros que 80.000 . Da igual: eran muchísimos para los hábitos y la talla demográfica de este país. A mí, que los veía pasar gritando aquello de "el 1% con mucha 'pasta' y el 99% con la rabia ", esta gente me traía a la memoria las grandes huelgas de invierno de 1960 y 1961, cuando los trabajadores, en su mayoría valones, de los sectores minero y siderúrgico, se cruzaron de brazos para protestar por las medidas de austeridad que quería imponer el entonces primer ministro del país (unitario a la fecha), Gaston Eysckens. Como todo su Ejecutivo, Eyskens estaba asustado por la deriva de las finanzas públicas belgas. Perdido el Congo un par de años antes (y aunque no por ello), la deuda pública del Estado comenzaba a montrar un perfil acentuadamente vertical.

El gobierno de coalición socialcristiano y socialista que comandaba Eysckens fracasó en sus esfuerzos por imponer austeridad en el gasto público, porque el sistema belga no fue capaz de acomodar sin graves quebrantos el desplome los sectores siderúrgico y minero de Valonia. Comenzaban el empobrecimiento del otrora próspero sur de Bélgica y los esfuerzos del país para encajar el golpe. No lo consiguió: la deuda pública se situaba en una media del 79% del PIB entre 1974 y 1984, y crecía hasta el 134,3% en 1993.

Para comprender este proceso hay que precisar que el subsidio de desempleo, en Bélgica, es de por vida y que el sector minero perdió al 97% de sus efectivos en sólo 2 años. Para financiar esas necesidades, y para afrontar las imprescindibles reestructuraciones del aparato productivo en un entorno internacional de encarecimiento de la energía, (el primer "choque" petrolífero se produjo en 1973, el segundo en 1979) el déficit presupuestario belga fue, de media, un -8,3% del PIB entre 1974 y 1984, subió al -9% en 1985 y llegó al -9,4% en 1986. Sólo en 1989 Bélgica comenzó a mostrar superávits fiscales.

Con un enorme esfuerzo (la tributación por rentas del trabajo es, en Bélgica, elevadísima y el IVA está desde hace décadas en el 21%) y una estricta contención del gasto público, los belgas comenzaron a reducir esta enorme montaña de deuda, a fin de estar en condiciones de acceder a la Unión Monetaria europea en 1999. En 2007 la dejaban en el 84,1% del PIB pero la crisis ha desbaratado estos esfuerzos y en 2010 estaban otra vez en el 96,2%. Eurostat, el servicio estadístico de la UE, les pronostica el 100,3% para 2013.


Les cuento toda esta historia porque, viendo pasar a aquellos manifestantes, me preguntaba por el margen del gobierno para atender a sus demandas. Creo que es nulo. Es verdad que el hundimiento de Valonia tuvo responsables con nombres y apellidos, empezando por la todopoderosa (entonces) Societé Générale de Belgique, el gran holding financiero e industrial que abandonó a la industria básica valona a su suerte para invertir en Francia, cuando vio que el modelo estaba abocado a su fin. O el Groupe de Launoit, que hizo otro tanto. Se llevaron el dinero donde produciría más y dejaron el “paquete”, quiero decir el paro, a la Seguridad Social, es decir, al contribuyente belga.

También es verdad que los flamencos contribuyeron no poco a este drama. Consiguieron financiación prioritaria del gobierno central para su carbón del Limburgo (97.000 millones de francos belgas de la época), con los que el sector se mantuvo activo aún otros 15 años. Els Witte y Jan Craeybeekx, citados por Bernard Demonty en "Saga Belgica", aseguran que Flandes obtuvo el 57,9% de las ayudas nacionales para expansión económica, mientras que Valonia sólo se quedó con el 38,2%. El 3,9% restante fue a Bruselas.

Pensaba, viendo juntas tantas historias de desconsuelo discurrir ante mí, que hace ahora 50 años Bélgica entró en barrena por una grave crisis industrial, que le obligó a financiar una muy importante tasa de desempleo con los generosos subsidios previstos por una legislación pactada entre socialcristianos y socialistas para estos casos. La reforma del Estado, con la imparable ascensión de los flamencos, consumió demasiadas energías políticas que hacían mucha falta en el rediseño económico del país. 

Ahora estamos como entonces, ante un grave deterioro de las finanzas públicas y con la gente en la calle,  exigiendo que no les pasen la factura. Pero Bélgica no puede esperar ya indulgencia de los mercados financieros internacionales, ni de la Unión Monetaria europea, cuya estabilidad se encuentra gravemente comprometida por las irresponsabilidades presupuestarias de unos y otros.

De modo que, hoy como ayer, Bélgica afronta un nuevo empobrecimiento, y para toda una generación, como mínimo. Y hoy como ayer el debate sobre la independencia de Flandes dista de estar cerrado: Bart de Weber y su NV-A, que han quedado al margen de los arreglos institucionales y presupuestarios de Bélgica, continúan aumentando su peso político en Flandes. Superan ya el 40% de la intención de voto.

Quien vea en Bélgica un ejemplo de adaptabilidad a las circunstancias ha perdido la visión espacial. Se ha tapado un ojo con un parche.


Si desea recibir actualizaciones de este Blog por mail, envíeme un correo a blog.fpescador@skynet.be

domingo, 20 de noviembre de 2011

Si el euro se hunde, Europa se hundirá con él


Firma del Tratado de Maastricht, en 1992


Se está dando en España y en otros países miembros de la Unión Europea un debate a mi modo de ver gratuito sobre el impacto que tendría en la construcción comunitaria la caída del euro. Yo soy de los que creen que semejante acontecimiento, de producirse, vaciaría de contenido a la Unión y abriría el camino a enormes tensiones que no solo empobrecerían al continente, sino que resucitarían las peores compulsiones de un pasado que creemos, erróneamente, superado.

Existe un lugar común en esa discusión según el cual el euro, la Unión Monetaria, sería el resultado del Tratado de Maastricht de 1992, que fue aprobado en una cumbre celebrada en esa localidad holandesa en diciembre de 1991. «Prescindimos de él y volvemos a la situación precedente, que no era tan mala», afirman quienes proponen hacer tabla rasa de estas dos últimas décadas.

Es una percepción equivocada. En realidad, la Unión Monetaria ha estado en el núcleo del pensamiento europeo desde sus planteamientos originarios, que no son demasiado ajenos al Zollverein, la unión aduanera germana del siglo XIX. El proceso de integración comunitaria seguiría los pasos de la moderna Alemania, que removió las tarifas internas entre los Estados federados en 1834, dando lugar a un mercado interior que precedería a la unión política de la federación en 1871, cuando se creó el Reichsbank. El marco llegó en 1876.

La construcción europea comenzó a mediados de la pasada década como una unión aduanera, que reclamaba, desde sus muy tempranos momentos, un mecanismo de cambios estables. Ese fue el origen del Sistema Monetario Europeo, creado por una cumbre de jefes de Gobierno de la CE el 5 de diciembre de 1978, a instancias del entonces presidente de Francia, Valery Giscard d"Estaign y el canciller alemán Helmut Schmidt

Subterfugios como el "ecu" -la "cesta monetaria" contra la que se definían las fluctuaciones máximas de las monedas que componían el SME- y el mucho más esotérico "ecu verde", el que se utilizaba para liquidar las ayudas del Fondo de Garantía Agrícola, con sus correspondientes «montantes compensatorios monetarios» negativos o positivos, complicaban la vida de una realidad económica y mercantil común hasta extremos a veces ridículos. El Informe Werner de 1970, en el que se enunciaba abiertamente la necesidad de que Europa construyera, a más tardar para 1980, su unión monetaria, no hizo otra cosa que dar carta de naturaleza a aquellos deseos.

El euro, la moneda única, es la culminación de los enormes esfuerzos acometidos este último medio siglo para dar coherencia económica a la construcción europea. Cuando Kohl y Mitterrand firmaron, en enero de 1988 en París, los protocolos que institucionalizaban el eje francoalemán, en el XXV aniversario del Tratado del Elíseo, lo que Francia esperaba de los nuevos instrumentos creados (el Consejo Económico y Financiero entre ellos, el otro era el Consejo de Defensa y Seguridad) era que se sentaran inmediatamente las bases para la creación del Banco Central Europeo. Alemania, al principio, no quería. Ese año, el ministro germano de finanzas, Gerhard Stoltember, en perfecta sintonía con el presidente del Bundesbank, Karl-Otto Pöhl, ponía el acento en la liberalización de los movimientos de capitales y la cooperación entre bancos centrales en materias fiscales, económicas o regionales, además de monetarias, antes que en una unión monetaria con su correspondiente banco central. Stoltemberg reclamaba, concretamente, una unión política europea, que condujera a la unión monetaria. El Zollverein.

Luego, como siempre pasan las cosas en la UE, las voluntades de unos y otros fueron cuadrando, de manera que en 1999, el euro pudo ver la luz como instrumento fiduciario.

Si el euro cae víctima de las actuales tensiones monetarias, no sucumbirá solo una expresión más de la Europa común; desaparecerá el núcleo central de sus anhelos. El resentimiento contra aquellos a los que se considere culpables de la defunción (lo sean realmente o no, estas cosas siempre son discutibles) y la inestabilidad derivada de la pérdida de los equilibrios continentales de este último medio siglo harán el resto del trabajo. Europa, como proyecto común, dejará de ser una realidad y pasará a los libros de historia.

jueves, 17 de noviembre de 2011

Monetarismo de Izquierdas


El debate actual sobre la Europa a dos o más velocidades es conceptualmente abusivo. No se trata ya de que fuentes informativas de muy alto nivel nieguen taxativamente que Francia y Alemania estén preparando un “núcleo duro” de miembros del euro, (que me lo niegan y yo las creo), sino que constituye una contradicción básica pretender a estas alturas una concepción “técnica” de la Unión Monetaria” (los que cumplen los criterios, dentro, los que no, fuera, e inmediatamente), cuando esta es una construcción política, y va a continuar siéndolo.

Si la Unión Monetaria (UEM) se constituía con las monedas de la cuenca del Rin y sus aledaños inmediatos, o no, fue un debate de los años 90. Su momento de máxima relevancia tuvo lugar en torno a 1997, cuando los halcones alemanes del Bundesbank y otros teóricos de la jaez exigían a voz en cuello una concepción ortodoxa de la UEM, para evitar derivas inflacionarias de la futura moneda única que comprometieran la clave estatutaria del Bundesbank: la estabilidad monetaria. En Davos, en 1997, varios banqueros, en su mayoría alemanes, cargaron contra la admisión de los socios mediterráneos en la “primera línea” del euro y se supo que existía un informe que dejaba a España, Portugal e Italia en un “stand by” de la Unión Monetaria, cuando esta comenzara su andadura, en 1999. El propio Kohl tuvo que salir al quite y garantizar que el calendario del euro se cumpliría a rajatabla, rachazando apremios del Bundesbank y de Kenneth Clarke, el canciller del Exchequer británico, que pedían retrasar el lanzamiento de la moneda única.

Antes, a comienzos de década, la idea de que la Unión Monetaria se iba a construir a “dos velocidades” había sido moneda de cambio corriente. Delors no lo recomendaba pero reconocía la necesidad de que las economías “débiles” de la UE aceptaran periodos transitorios antes de asumir plenamente la moneda única y la presidencia holandesa de la UE llegó  a articular el proyecto, durante su mandato de la segunda mitad de 1991. Al final, la idea fue abandonada porque en las múltiples deliberaciones previas a la cumbre de mayo de 1998, en la que se estableció la lista de miembros del euro y el cambio de sus monedas con respecto a la divisa común, quedó claro que el costo político (y posiblemente económico) que soportarían los países que se quedaban fuera sería excesivo. De modo que se alivió ligeramente el criterio de deuda (el 60% del PIB permaneció, pero se decidió dar por bueno que quienes lo superaran mostraran una tendencia de aproximación a él, como claramente había precisado Kohl a Romano Prodi previamente), y la Unión Monetaria comenzó “a 11”, con pie político.

Lo que ha pasado estos últimos meses y años, además de la golfada de los bancos norteamericanos de inversión y sus “subprimes”, es la constatación de que las salvaguardias establecidas en el Pacto de Estabilidad para garantizar la austeridad presupuestaria fueron insuficientes.

Están pasando también otras cosas, como el alto costo que la mayoría de los socios de la Eurozona están soportando para refinanciar sus deudas, pero es lo que cabía esperar después de la suspensión parcial de pagos griega. Los que prestan el dinero tienen razones para desconfiar de los débiles.

Volviendo a las salvaguardias: después de la trapacería de Grecia, está claro que la Unión Monetaria necesita garantías más rigurosas sobre la satisfacción de los criterios de austeridad subyacentes en su filosofía. Nadie debería escandalizarse: la Unión Monetaria es un proyecto monetarista, no colectivista y fue aprobado por todas las izquierdas moderadas del continente. Empezando por los italianos del Partido Democrático de Izquierda (PDS), herederos del PCI e integrados en la coalición de centro izquierda conocida como El Olivo, que tomaron el poder en 1996 con la aquiescencia de las derechas ilustradas del país, católicas como laicas. La otra facción del extinto PCI, los de la Refundación Comunista de Bertinotti, quedó al margen.

El dato (podríamos haber utilizado el de la España de Felipe González, pero es más conocido) sirve para constatar que Maastricht, y su monetarismo ideológico, no sólo fue un resultado de las derechas europeas, sino también de las izquierdas con opciones de gobierno.

El Olivo fracasó en la reforma del Estado italiano que perseguía, como le ha pasado a Berlusconi y el país paga ahora la desconfianza de los mercados.

La reforma del Tratado de Lisboa que se está preparando no busca consagrar una Europa a dos (o más) velocidades. Pretende poner negro sobre blanco lo ya aceptado: que habrá una supervisión presupuestaria de los presupuestos nacionales por parte de las instancias comunitarias antes de que las grandes cuentas sean presentadas a los Parlamentos respectivos; que habrá una amenaza real y efectiva de sanciones pecuniarias para los países que incumplan las limitaciones de gasto público; que se multiplicarán las ocasiones de supervisión macroeconómica entre los socios del euro, etc. Todo ha sido ya aprobado por sucesivas cumbres; ahora hay que ponerlo en aplicación, como está previsto en 2012.

Y es imaginable que los socios del euro pongan en marcha lo que decidieron en la trascendental cumbre del pasado octubre: “a la vez que reforzamos nuestros instrumentos para luchar contra la crisis en la zona del euro, decía la Declaración entonces adoptada, seguiremos avanzando en la integración de las políticas económicas y presupuestarias mediante el refuerzo de la coordinación, la supervisión y la disciplina. Desarrollaremos las políticas necesarias para apoyar el funcionamiento de la zona de la moneda única”.

También cabe prever que los candidatos al euro tendrán que cumplir a rajatabla las condiciones de Maastricht y que, por ello, habrá retrasos en la entrada de nuevos socios.

No son imaginables cambios mayores en el derecho básico de la UE porque estos demandarían revisiones importantes de los Tratados, algo que ha sido expresamente descartado por los principales actores europeos.

Queda abierta, naturalmente, la posibilidad de que grupos pequeños de países avancen más en el proceso de integración, merced al mecanismo de “cooperaciones reforzadas” que prevén los últimos Tratados y que el de Lisboa facilita considerablemente.

Hablaremos de ellas cuando se planteen.

NOTA: Si desea recibir mensajes de correo electrónico dándole cuenta de las actualizaciones de este Blog, puede inscribirse en la ventana "Follow by Email" según describo en el Post "Suscripción por Email a este Blog", o enviándome un correo electrónico a blog.fpescador@skynet.be

jueves, 27 de octubre de 2011

miércoles, 26 de octubre de 2011

Que se vayan


El premier británico David Cameron parece estar encarando una rebelión interna en su grupo parlamentario, en el que un número significativo de diputados de la facción euroescéptica está reclamando un referéndum sobre la conveniencia de mantener la adhesión de Gran Bretaña a la Unión Europea. Que se vayan.

Comprendo que suena fuerte, pero que se vayan.

Lo que pasa es que no se van a ir; no pueden. Pero entre una cosa y otra, los británicos van a ser, nuevamente, un obstáculo inoportuno en los difíciles tiempos que se anuncian para la construcción europea, una vez concluya la crisis de la deuda y se haga balance de todo lo pasado, que es mucho y muy desagradable.

La historia reciente del Reino Unido en la Europa comunitaria hay que analizarla en clave de egoísmo. Verdad es que la Unión Europea se levanta sobre intereses nacionales totalmente insolidarios, a los que se les busca un denominador común para articular sobre él una cooperación multinacional, pero lo del Reino Unido es demasiado. Desde el “I want my money back” de Margaret Thatcher en la cumbre de Fontainebleau (1984) hasta esta última algarada de los tories, pasando por la negación de Schengen, los esfuerzos por renacionalizar los recursos pesqueros o la epidemia de las “vacas locas”, Londres, en Bruselas, es un dolor de muelas. Por no decir otra cosa, en la que seguro que usted está pensando.

Los británicos llegaron a la UE (entonces CEE) el 1 de enero de 1973, una vez constatado el fracaso de la Asociación Europea de Libre Cambio, que ellos mismos pusieron en marcha como réplica al lanzamiento, a finales de los años 50, de la Comunidad Económica Europea. Su objetivo confesado desde entonces ha sido sacar todo el partido posible del proyecto común al menor costo, impidiendo, al tiempo, que Europa se les vaya de las manos o acometa proyectos que le resulten inconvenientes. El paradigma es el euro: los británicos están fuera, pero forman parte de elementos clave de la estructura operacional de la moneda única, como TARGET, (acrónimo de "transferencias exprés automatizadas transeuropeas en pago bruto y tiempo real”), que facilita los pagos inmediatos (en uno o dos minutos) en euros entre bancos nacionales. Londres negociaba esa participación desde 1996, aunque ya se sabía que el Reino Unido no formaría parte de la moneda única. En 1998 se le concedió el acceso al negocio, que permite al Banco de Inglaterra ofrecer liquidez en euros a las instituciones financieras que lo necesitan, en base a un depósito en euros establecido en el Sistema Europeo de Bancos Centrales. El límite fijado para el banco susodicho asciende a 3.000 millones, mientras que los bancos de Dinamarca y Suecia, también admitidos en TARGET, lo tienen fijado en 1.000 millones.

El Reino Unido quiere que Europa sea poco más que una zona de libre cambio perfeccionada, para mejor vender sus mercancías. Así,  y por ejemplo, nos vendieron, a los españoles, entre otros, carne de reses contaminadas con la Encefalopatía Espongiforme Bovina (ESB) cuando estaba impuesto un embargo a sus exportaciones de vacuno.

Y vendieron, también, harinas de vacuno para engorde de ganado cuando no podían exportarlas.

El comportamiento del Reino Unido en la crisis de la ESB no debería ser olvidado. La epidemia se desató porque el lobby ganadero del país, que gozaba (y se le presupone aún ahora) una gran capacidad de presión sobre el gobierno conservador en la época, el de Margaret Thatcher, ahora lo lidera David Cameron, logró que se aliviaran las exigencias establecidas para la fabricación de harinas con despojos de animales. Consiguieron, los que fabricaban ese producto, que la temperatura de tratamiento bajara de 160 a 130 grados, lo mismo que la presión (inicialmente de 2 o 3 atmósferas) y el tiempo de cocción, que de una hora y media pasó a menos de una. ¿Consecuencias? Pues que el prión infeccioso, aquella famosa proteína mal plegada, no quedaba neutralizado. Se reactivaba al ser ingerido por las reses que comían el pienso envenenado y comenzaron a morir, de una muerte horrible, personas que habían ingerido vacuno contaminado.

Los adjunto al final de este blog un vínculo a un informe parlamentario de 1996, realizado por el socialista Manuel Medina, para que se les refresque la memoria sobre aquellos asombrosos acontecimientos.

La historia de las “vacas locas” es bastante conocida. Lo que no lo es tanto es que por aquella época, los británicos pusieron en marcha una agresiva campaña propagandística en la UE, que buscaba justificar el sacrificio en sus propios mataderos del ganado destinado a la exportación. La campaña se vistió con el mantra de la protección de los animales y uno de sus objetivos fue España: el Financial Times publicó el 11 de noviembre de 1993 un artículo de Deborah Hargreaves, en el que el ministro de Agricultura británico, Nicholas Soames, anunciaba una denuncia en toda regla contra los mataderos españoles, por crueldad en el sacrificio de los animales.

Aquello fue un enorme escándalo. Afectó también a Italia y Grecia. Lo que había detrás era, sencillamente, que los británicos, después de haber alimentado a sus reses con basura venenosa, querían sacrificarlas ellos mismos, despiezarlas y enviarlas a los países del sur, para quedarse con el beneficio del proceso.

El ala euroescéptica de los conservadores británicos quiere ahora que se pregunte a la población, en un referéndum, si el Reino Unido debe continuar siendo miembro de la UE. William Hague, el ministro de Exteriores, les ha venido a llamar poco menos que tontos, al declarar que Europa está en tránsito hacia un cambio mayor, y que la gente a la que se formularía la pregunta querría saber hacia dónde se dirige ese cambio, antes de pronunciarse.

Pero el más claro ha sido el propio Cameron quien, en campaña electoral, ya advirtió que intentaría revisar las transferencias de soberanía efectuadas a Bruselas. Ahora, ante la rebelión de sus pares, ha dicho que el Reino Unido no debe descabalgarse de Europa, porque el 50 por ciento de sus exportaciones vienen aquí “y son muchos millones de puestos de trabajo” los que dependen de ello.

Pero también ha precisado que, como Alemania reclama una reforma del Tratado, “ya sabré sacarle partido” a la situación.

Lo dicho: que se vayan.

Real Time Analytics