Real Time Web Analytics Bruselas10: cumbre
Mostrando entradas con la etiqueta cumbre. Mostrar todas las entradas

domingo, 23 de junio de 2013

Un biombo oscuro


El G8 de de Lough Erne, en Irlanda del Norte, ha concluido esta semana con sonoros llamamientos de las potencias mundiales a la lucha contra la evasión fiscal y el dinero negro que circula por el planeta sin pagar impuestos.  Se dice que la suma total de esos capitales asciende a entre 21 y 32 billones de dólares y que los impuestos defraudados alcanzan los 120.000 millones de euros, sólo para las Administraciones tributarias de la UE, según el ICIJ y Oxfam.

Los planteamientos de la cumbre han sido acogidos, en general, con entusiasmo variable, aunque en todo caso positivo. Yo soy de los escépticos y les voy a decir por qué.

La declaración del G8, como las precedentes de la misma índole del Consejo Europeo, la OCDE o países individualizados, se suscitan en medio del escándalo provocado por las revelaciones, a cada cual más llamativa,  de archivos informáticos secretos con referencias concretas a la amplitud del fraude fiscal y la circulación de dinero negro por los paraísos fiscales del planeta. Tan incómodas verdades están difundiéndose, además, cuando nuestras sociedades se encuentran sometidas a fuertes apreturas presupuestarias por la crisis financiera internacional.

El dinero denominado "negro" obviamente no lo es; exhibe siempre las coloridas plumas que sus creadores le han dado. Si se le califica así es porque, a efectos fiscales, está oculto detrás de un biombo de oscuridad, dispuesto intencionadamente por personas concretas. Y en la "foto de familia" del último G8 yo identifiqué fácilmente a tres personas que están del otro lado del biombo: Barak Obama,  David Cameron y Vladimir Putin. Y otros (Angela Merkel o François Hollande), tienen capacidad para echar de vez en cuando una mirada rápida a lo que pasa tras esa cortina de oscuridad.

Los paraísos fiscales atesoran una historia vieja de décadas (de siglos si nos remontamos a la época de piratas y corsarios), pero sus dimensiones y la trascendencia de su papel en la economía internacional data de las dos últimas décadas, coincidiendo con el elefantiásico desarrollo de la economía financiera. Y muchos de ellos están directamente vinculados a la metrópolis londinense, a Washington o a La Haya, por no decir que a Moscú, aunque sea este último un sistema que nos cae a desmano. La City londinense ha sido públicamente acusada de actuar como una gigantesca "lavadora" para el dinero negro del planeta, operando estrictamente en Londres o a través de la red tentacular que tiene desplegada en las Islas Vírgenes, las Caimán, Bermudas etc.

En el imperio planetario del momento que preside Barak Obama existen territorios como Delaware, Wyoming o Nevada en los que es posible, con poco dinero, emprender una fructuosa y rápida carrera hacia la opacidad fiscal. En Delaware tienen sede social muchas de las compañías del índice "Fortune 500" y la filial de una empresa holandesa, CT Corporation, actúa allí como registro para 278.000 compañías de todo el mundo. Pero hete aquí que todos estos territorios y prácticas quedaron libres de culpa en el G20 de Londres, (abril de 2008) cuando se redactó una lista de países con operativas sospechosas. Lo mismo que las islas británicas. Lo denunció entonces el primer ministro luxemburgués, Jean-Claude Juncker, en una intervención ante la Cámara del Gran Ducado. Y lo dijo doliéndose del poco caso que británicos y norteamericanos habían prestado a sus propuestas al G7-Finanzas de 2007, en tanto que presidente del Eurogrupo, para regular la actividad de los Hedge Funds, las agencias de notación y otras instituciones financieras cuya intervención  en las últimas crisis está harto probada.

David Cameron se presentó en la última cumbre de Bruselas, la del 22 de mayo, con una carta dirigida a  10 paraísos o refugios fiscales dependientes de la City, en la que les reclamaba la identificación de los propietarios efectivos del dinero que se esconde tras recursos genuinamente anglosajones como los "trusts", en los que una razón jurídica pagada para ello figura como pantalla, como biombo de oscuridad, para el auténtico dueño del capital. Cameron dijo que tenía el acuerdo de estos enclaves para realizar una lista centralizada de propiedades ocultas tras los "trust", pero Bermuda ya ha dicho que no lo tiene nada claro.

Por otra parte, la armonización de la fiscalidad del ahorro de los no residentes comenzó a ser discutida por la UE  el 14 de febrero de 1989. La Directiva que lo regula, que concierne sólo al ahorro de las personas físicas en imposiciones ordinarias, entró en vigor en 2005, 16 años después. Este jueves pasado, la Comisión europea, reclamó a Italia, Bélgica, Polonia, Grecia y las Islas finlandesas Aland, la trasposición a los ordenamientos interiores respectivos de la legislación en vigor sobre evasión fiscal.

Y las islas anglonormandas del Canal, y otros territorios dependientes del Reino Unido, estaban obligadas por los acuerdos de la cumbre de Feira (Portugal, 2000), a proceder al intercambio automático de información fiscal con los países de la UE. No deben estar haciéndolo porque el G8 de esta semana  ha asegurado que estarán obligados a realizarlo. Y lo ha dicho como un triunfo de la reunión.

La Comisión europea ha anunciado que presentará, en lo que queda de año, un proyecto de directiva para extender el ámbito de ampliación de las disposiciones en vigor sobre fiscalidad del ahorro a otras figuras. Es la misma Comisión que en mayo de 2008, consideraba excesivo extender la aplicación de la norma a las personas jurídicas. Échale hilo a la cometa.

Por todo esto soy escéptico

lunes, 11 de febrero de 2013

Europa chirría en las curvas


En octubre de 1997, la Comisión europea que presidía Jacques Santer contribuyó al debate, entonces muy malcarado, sobre el presupuesto de la Unión Europea, con un estudio de su comisario de Economía Erkki Liikanen, en el que se desmontaba, punto por punto, la argumentación alemana sobre el "Justo Retorno". Era este un principio que Berlín quería imponer en los flujos financieros entre los Estados miembros de la UE y las instituciones comunes, a fin de reducir el nivel de sus contribuciones al erario común. Los nacionalistas catalanes y los flamencos belgas han hecho propio el principio en sus disputas con las autoridades centrales respectivas.

Aquel informe ("Contribuciones presupuestarias, gastos de la UE, saldos presupuestarios y prosperidad relativa de los Estados miembros") era taxativo en sus descalificaciones, muy bien argumentadas, sobre la validez de los flujos de caja para evaluar la posición financiera de un Estado miembro en la UE. Negaba la pretendida objetividad de dichos flujos porque ese género de cálculos se basa, decía, en factores y variables que arbitrariamente, alguien concreto elige en un momento determinado. Citaba, como ejemplo, el muy famoso "Cheque Inglés". Equivale este a las dos terceras partes del saldo presupuestario del Reino Unido con la UE, que da siempre negativo porque para calcularlo se utilizan argumentos sesgados, y que se define como la diferencia entre la aportación del país al erario común por IVA y PNB y lo que Londres recupera a través de los "gastos repartidos". Hecha la cuenta, el saldo se multiplica por el total de gastos operacionales y de ese mejunje contable sale el dichoso cheque. ¿Y los intangibles? ¿Y los beneficios de la Unión Aduanera? «No hay -concluía aquel documento- una definición única de la noción de saldo presupuestario. Esta ambigüedad facilita el establecimiento de métodos diferentes para determinar las ventajas presupuestarias que comporta la adhesión a la UE. La elección de un método particular refleja a menudo el propósito de resaltar un punto de vista particular, o de defender aspectos específicos».

Como comprenderán, el debate intelectual y ético subyacente en las discusiones previas y posteriores al informe de 1997 que hoy les traigo a estas páginas, no tiene absolutamente nada que ver con el colorido espectáculo que los Jefes de Estado o de Gobierno de la UE, y sus utilleros Van Rompuy y Barroso, nos depararon en la larga noche del jueves al viernes pasados. De lo que allí se trataba era de buscar un punto de encuentro entre las posiciones del Reino Unido, muy por debajo de las pretensiones de la Comisión europea (de por sí desmejoradas por Van Rompuy) y las que Alemania era capaz de asumir sin perjudicar a sus territorios asistidos de la ex RDA, ni humillar excesivamente, y de paso, a Francia, co-timonel del proyecto común. Lo demás era paja, y como tal ardió en la hoguera de las cansinas conferencias de prensa en las que los actores de la comedia se envanecieron por lo bien que lo habían hecho o dieron muestras inequívocas de resignación o confomidad con los resultados, según el orgullo de cada cual.

Supongo que ese punto de encuentro lo conocen: está en los 908.500 millones de euros que la UE podrá efectivamente gastar durante el próximo septenio. Cameron quería 886 y la Comisión 988. Las cifras finales son, en grueso, 960 en compromisos (la cantidad más publicitada en las conferencias de prensa, por ser la más abultada) y los ya referidos 908 en gastos, que son los que de verdad cuentan. Es una diferencia enorme la que separa a "compromisos" de "pagos", que el Parlamento europeo se prepara a contestar. Los "compromisos" se corresponden con el margen financiero máximo de la UE para actuaciones programables durante el periodo de referencia, pero los pagos no pueden exceder el margen establecido ni para cada ejercicio, ni para el conjunto del septenio. Sí, en cambio, pueden hacerlo los "compromisos", lo que quiere decir que la UE podrá programar gasto más allá de 2020 con cargo a las actuales Perspectivas Financieras, a las que ahora se denomina Marco Financiero Plurianual. Se trata de un subterfugio contable convertido en trampa retórica, porque el margen financiero no suele ser explotado nunca hasta sus límites extremos. Tampoco el de gastos, y si no, recuerden las apreturas últimas del Erasmus.

Toda esta discusión, farragosa, poblada de sobreentendidos, oscura y equívoca, se explica, única y exclusivamente, porque Europa ha perdido el dibujo de sus neumáticos y chirría en las curvas. Es absurdo que, a estas alturas, tres cuartas partes del presupuesto común se gasten en agricultura y políticas denominadas "de cohesión" (de asistencia a socios con un desarrollo inferior a la media). El "Cheque Inglés" tiene su origen en que el Reino Unido, en épocas de Margaret Thatcher, consideraba que Europa le salía cara y extraía poco de ella. Se trata, como hemos visto antes en este artículo, de un argumento ramplón, fácilmente cuestionable, pero fue moralmente difícil de contrarrestar cuando la primera ministra británica lo puso sobre la mesa del Consejo Europeo porque no pocos consideraban, aquel junio de 1984, en Fontainebleau, que la Política Agrícola Común, era el "Cheque Francés", cuando no un mecanismo encubierto de reparaciones de guerra entre Alemania y Francia. Y la Política de la Cohesión, que negoció Felipe González y por la que todavía hoy se le honra, los mismos malpensados podrían entenderla como un modelo imaginativo de compensaciones directas por libre acceso a un mercado. A los primorosos olivares de Jaén la PAC, y la cohesión, les ha venido de perlas, pero al tejido industrial español de los 80, la competencia europea le sentó como una patada. Es verdad que los que se sobrepusieron alcanzaron a sacar la cabeza pero quedaron muchos cadáveres por el camino. Y nadie parece acordarse de ellos.

Lo que de verdad los acuerdos del viernes enseñan es que Europa tiene que hacer un esfuerzo para ponerse de acuerdo sobre sus objetivos comunes. Los heredados de la postguerra y el mundo bipolar no sirven ya. Hay que buscar otros. Y financiarlos adecuadamente. Desde nuevas bases. Sin chequeras, ni verdades a medias.

lunes, 30 de enero de 2012

Sobrevolando los problemas

Helicóptero militar belga de la clase "Agusta"
Nueva cumbre hoy en Bruselas y perspectivas, una vez más, de ruido y nueces en cantidades inversamente proporcionales. Europa es un tambor amortiguado que bate a destiempo. Desde el divorcio de Obama y la UE en la cumbre del G-20 de Toronto, en junio de 2010, donde el americano reclamaba estímulos adicionales para la economía que la Europa de Angela Merkel negó, por subordinar esta todos los esfuerzos a la contención del déficit entre los países del euro, las reuniones europeas de máximo nivel se suceden para jalonar esfuerzos hercúleos de poblaciones enteras que, sin embargo, no producen los resultados esperados. Es decir, que no sirven para aliviar la presión sobre nuestras sociedades del enorme desbarajuste causado por los abusos de la que se denomina “economía financiera” en países gobernados por frívolos o inconsistentes.


Pocas veces como hoy va a ser posible visualizar el abismo que separa a la calle de quienes deciden, o, si se quiere, a Wall Street de Main Street, por apelar a la socorrida definición norteamericana de las inquietudes cotidianas de la gente común, frente a las cábalas financieras de las camarillas de iniciados. La cumbre se reúne después de una jornada de protestas organizada por la Confederación Europea de Sindicatos (CES) contra las políticas de austeridad y en medio de una huelga general convocada en Bélgica contra los recortes en las pensiones y, en general, contra la pérdida de beneficios del Estado del Bienestar. La cosa se presenta tan enconada que estaba prevista la llegada de los líderes europeos a un aeropuerto de Flandes bajo control  aéreo militar, desde donde serían trasladados al lugar de la reunión, el edificio central del Consejo, en el Rond Point Schuman, a bordo de helicópteros del Ejército belga. Una muestra más de la proximidad de nuestros políticos con la gente y sus problemas...

¿Y de qué van a hablar en esa “cumbre” que se celebra sólo cinco plantas por encima del nivel de la calle, (fortificada, a los efectos)? Pues de las dificultades que encuentran Grecia y sus acreedores privados para pactar los términos de la quita acordada en julio del año pasado por otra cumbre (economía financiera), de los nuevos ajustes para el saneamiento y la estabilidad  presupuestarias (economía financiera) y de algunas iniciativas para favorecer el empleo a través del apoyo a la contratación mediante un aligeramiento de la carga tributaria del trabajo. Una idea que ya se barajó en los 90, cuando otra crisis de desempleo. Acuérdense de las cumbres de Luxemburgo (1997) y Viena (1998). El problema estriba en que de lo que se trata es transferir la carga de la recaudación que se perdería por este camino hacia otras fuentes de ingresos. Holanda, por ejemplo, lleva lustros sobretasando el diesel de automoción para aligerar la fiscalidad que gravita sobre los puestos de trabajo de menos cualificación y todos los holandeses que pueden pasan a Bélgica a cargar el depósito.

Es obvio que la cumbre y la calle van a vivir en momentos políticos diferentes y desde posiciones físicas bien distintas: los manifestantes gruñendo en la calle por los sacrificios que se les exige en el presente y quienes se los imponen soñando con un futuro mejor, sobrevolando los problemas  a bordo de helicópteros militares. Y ese futuro sólo comenzará a visualizarse como una posibilidad real cuando la canciller alemana, Angela Merkel, tenga garantías suficientes de que la unión monetaria no peligra por comportamientos manirrotos de sus integrantes. A eso responde el Tratado de Unión Fiscal que pasará un primer examen de la cumbre, en el tránsito a su aprobación definitiva en marzo.

domingo, 11 de diciembre de 2011

Una Jugada muy Arriesgada


La City londinense, el núcleo financiero más importante del mundo
Jean Monnet detalla en sus «Memorias» el desenganche británico del proyecto de Comunidad Económica Europea, a finales de los 40 y a todo lo largo de los 50. Cita, entre otros, a Sir Edwin Plowden, un hombre clave en la organización y la logística británicas de la postguerra. Cuenta cómo éste le explicaba el rechazo al proyecto de vertebración europea en términos simples, pero esclarecedores: «Éramos (la conversación con Plowden que rememora Monnet tiene lugar tiempo después de los hechos narrados) una nación victoriosa, con responsabilidades mundiales y no estábamos listos para establecer vínculos privilegiados con el continente».

Es historia que la Gran Bretaña se quedó al margen del proyecto común porque le venía pequeño y porque no quería mezclarse con perdedores. Tampoco deseaba (decía, refiriéndose a los cuestionables comportamientos italiano y francés durante la contienda) ponerse a la altura de ciertos oportunistas, teniendo, como aún tenía a mediados del siglo pasado, una proyección imperial y una interlocución privilegiada con Washington. También es historia que la realidad marcó el final de aquel espléndido aislamiento a comienzos de los 70, con la arribada de una Inglaterra mucho más humilde al ya próspero continente, con el que Londres necesitaba, imperiosamente, multiplicar sus relaciones comerciales.

Las cosas han cambiado poco desde entonces: el Reino Unido ha hecho muy bien lo que mejor sabe, que es vender. Hoy por hoy, más de la mitad de sus exportaciones tienen destino en sus socios de la Unión europea, con los que comparte mucho más que pan y mantel.

Por eso resulta todavía más incomprensible la salida de pata de banco de David Cameron la madrugada de este viernes, en el Consejo Europeo. Este joven premier británico ha decidido hacer tabla rasa de 40 años de historia y cabalgar por libre hacia no se sabe exactamente dónde.

Invocando la defensa de unos «intereses» presuntamente irrenunciables de la capitalidad financiera británica, que le reporta al Reino Unido en torno a un 10% de su PIB, Cameron ha decidido dejar a su país al margen de la unión fiscal que se anuncia en la UE para reforzar la posición del euro en los mercados internacionales. Y lo ha hecho, a sabiendas de que esta cabalgada la iba a emprender en solitario, de muy malas maneras: despreciando públicamente al euro, que es la moneda del continente.

No es una buena elección. Primero porque los activos que Cameron dice defender no tienen defensa política: uno no puede invocar un principio funcional tan cuestionable como la capacidad de los mercados para regularse por sí mismos, haciendo de ello toda una ideología y la elección estratégica de tu gobierno y cerrar los ojos a la realidad de que ese principio esconde muchísima "letra pequeña", muy poco edificante. Es esa "letra pequeña" la que el continente quiere expurgar de sus potenciales abusivos, porque lo que se denominan "mercados" cobijan, actualmente, a verdaderas tribus de iniciados en conocimientos y técnicas ajenas al común de los mortales, que son utilizadas indiscriminada y sistemáticamente para desplumar, precisamente, a esos mortales comunes. Que alguna vez esas operaciones de expolio encubierto bajo una legalidad tramposa salgan mal, y algún que otro iniciado se quede un rato en la miseria, no otorgan mayor licitud al montaje.

Y, segundo, porque el Reino Unido no va a poder preservar sus privilegios (quedarse fuera y entrar a picotear a voluntad), en la nueva etapa que se anuncia. Cameron cree que sí, pero quizás peque de optimismo. Irse de un sitio haciéndoles pedorretas a tus compañeros de habitación incomoda, y esos hasta ahora tus socios pueden considerar la colaboración contigo, en lo nuevo que se diseñe, de una manera muy displicente, bien distinta que la que te han otorgado.

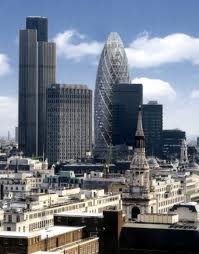
Skyline londinense
La City londinense es el nuevo imperio británico, un imperio tan planetario como el del siglo XIX lo fue, quizás más. Pero es un imperio sólo financiero, mucho más vulnerable al miedo y a la incertidumbre que los cruceros de la Navy. Tus hasta ahora socios continentales pueden obstaculizar de mil maneras las relaciones de sus agentes económicos con tu imperio. Con impuestos, con papeleo, forzando a que las transacciones en euros se negocien en París, en Fráncfort ... Es cuestión de contrapesar costos y beneficios, en una escala temporal un poco más amplia que la que Cameron parece haber utilizado para su apuesta.

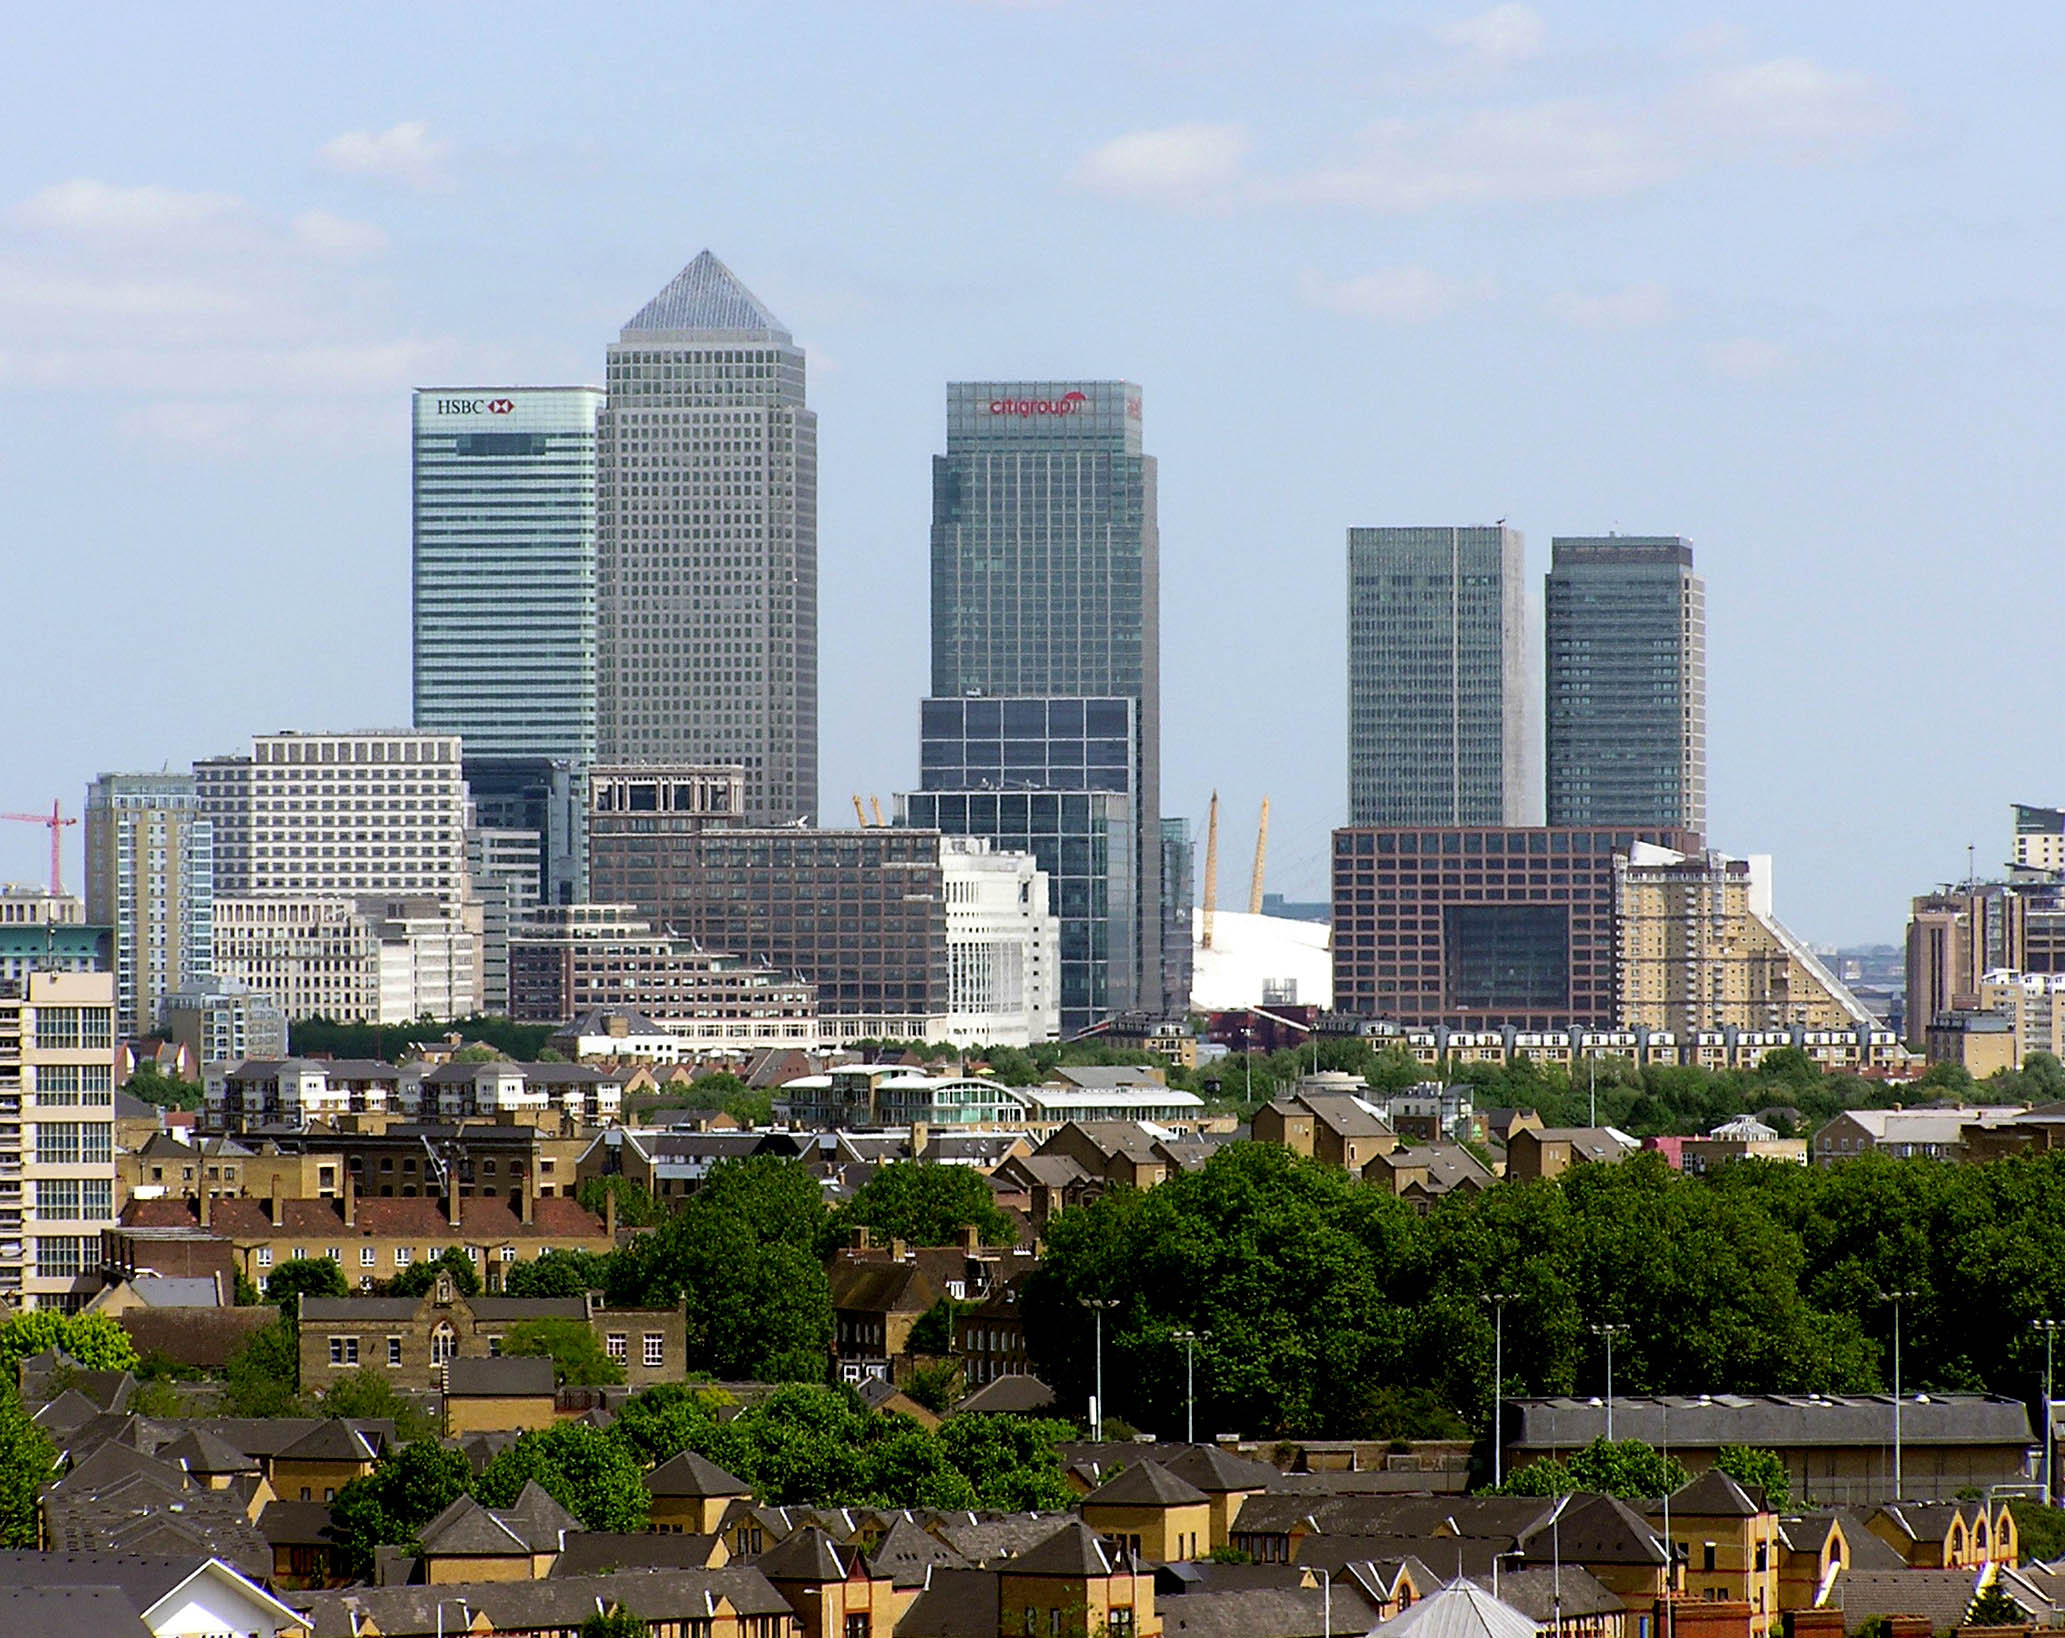
El premier británico cree que si el continente regula en exceso la actividad financiera, la City engordará sus cuentas con los desertores de la unión fiscal. La experiencia, sin embargo, demuestra lo contrario, que el bloque tiende a acentuar su cohesión. Bien podría suceder, por ello, que algunos bancos de Canary Wharf terminen emprendiendo el camino del continente a la vuela de unos cuantos años. Tiempo al tiempo

viernes, 9 de diciembre de 2011

Niebla en el Canal: el continente, aislado

Canary Wharf
Aunque la ruptura pareciera inevitable, no por ello ha dejado de ser estrepitosa: David Cameron, el primer ministro británico, ha decidido dejar a su país al margen del bosquejo de Unión Económica europea que resulta de los acuerdos de la última cumbre de Jefes de Estado o de gobierno de la UE que ha tenido lugar la noche del 8 de diciembre y la mañana del 9. Cameron ha dicho que no, que no está dispuesto a suscribir una reforma del Tratado que conduzca al endurecimiento de la disciplina presupuestaria de los Estados miembros y a la puesta en marcha de diferentes medidas para garantizarla. 

En realidad, el premier británico ha dado el portazo (en forma de veto a un Tratado a 27) porque no ha conseguido colar un protocolo que garantizaba la impunidad del sistema financiero británico ante los planes de regulación de mercados que pretende la Europa continental, con Alemania y Francia a la cabeza. La City londinense es el núcleo de finanzas más importante del mundo, por delante incluso de Nueva York y su Wall Street. Cameron ha hecho ideología nacional de esa filosofía neoliberal tan criticada, según la cual los mercados son los más adecuados para regularse a sí mismos y cualquier interferencia con ellos no hace otra cosa que falsear la verdad absoluta del beneficio como último referente. 

Londres, en consecuencia, ha confirmado esta noche pasada que se queda fuera del euro. No es una ratificación irrelevante esta: Blair jugó durante años con la posibilidad de integrar a la libra en la divisa común; cuando renunció, fruto de las circunstancias adversas y de su incapacidad para reconducir un clima de opinión entre los británicos contrario a la medida, su figura perdió todo interés para Belín y París. 

El premier británico pretende que las cosas no van a cambiar para el Reino Unido en lo sustancial: el mercado interior va a seguir abierto a sus mercancías. Londres se quedaría, así, al margen de lo que no le interesa y se beneficiaría de lo que le conviene.

Es muy probable, sin embargo, que Cameron peque de opimismo. Quedarse al margen de la "nueva frontera" europea constituye, por lo pronto, una ruptura con la estrategia británica en la UE desde su adhesión en 1973: estar en los foros de decisión, para "acomodar" la legislación comunitaria a sus intereses. 

Constituye también una apuesta difícil de ganar y más aún complicada de cobrar, porque la experiencia muestra que la integración europea es un proceso muy poderoso, que termina cohesionado a sus integrantes más allá de lo previsto en las estrictas proyecciones legislativas. Quedarse al margen de él es muy arriesgado, porque el Reino Unido carece de capacidad para imponer permanentemente sus condiciones a los demás. Si difícil lo tiene desde dentro, desde fuera aún más.

Pero es que, además, París y Berlín no pretenden circunscribir el nuevo modelo de integración a las cuestiones presupuestarias; prevén acciones en materia fiscal (sociedades), laboral y otras, en general incómodas para el Reino Unido. Es decir, que Londres va camino de verse cada vez más aislado en la UE.

Cameron, a mi entender, ha cometido una bobada estratégica. Se ha dejado llevar por el discurso euroescéptico de sus pares más allá de lo que la prudencia recomienda. Ya se sabe: aquella filosofía del "hay niebla en el Canal, luego otra vez el continente está aislado".

En cuanto al resto de los acuerdos, la cosa no es para echar cohetes: habrá algo más de cobertura financiera del FMI pero Alemania no cede en las cuestiones centrales de liquidez que los mercados reclaman para endosar sin reticencias la deuda soberana de los Estados miembros. El baile con la prima va a continuar, aunque a un compás algo más lento.

Declaración Cumbre europea

La Declaración de esta madrugada de los Jefes de Estado o de gobierno de la Eurozona está aquí:

NOTA: Esta es la VERSIÓN REVISADA que el Consejo acaba de distribuir)

http://es.scribd.com/doc/75210964

El comentario sobre los previsibles resultados de la reunión vendrá más tarde.

lunes, 5 de diciembre de 2011

Euro o chovinismo

 Bild 

Parece que ahora va en serio, que a la Unión Europea no le queda otro remedio que lograr acuerdos de gran trascendencia en su cumbre de esta semana próxima, so pena de abocar a la Unión Monetaria a una crisis de tal magnitud que podría terminar dado al traste con el euro y con el propio proyecto de construcción comunitaria.

Los ruidos que preceden a la convocatoria apuntan a un consenso franco alemán sobre los planteamientos que serán sometidos a la cumbre. Se trata de una percepción equivocada, un punto voluntarista, porque las estrategias de fondo de París y de Berlín difieren, aún hoy, en un aspecto sustancial: lo que Merkel quiere es "más Europa" para hacer frente a la crisis, mientras que Sarkozy busca un refuerzo de la cooperación intergubernamental para obtener, espera, los mismos resultados perseguidos por la canciller alemana. Esta, sin embargo, no cree que la intergubernamentalidad, promovida por Sarkozy, sea la fórmula más adecuada para hacer frente a la situación revelada por la que se denomina "crisis de la deuda"; desea, en cambio, reforzar el papel de la Comisión europea en la aplicación de los nuevos mecanismos de supervisión y control económico y presupuestario. Y lo exige como condición previa para relajar su oposición a fórmulas que aliviarían la presión de los mercados sobre las deudas de los países más vulnerables.

Angela Merkel no está sola en esas pretensiones: le apoyan abiertamente los socios del euro que forman parte del "club de la Triple A" (Finlandia, Holanda, Austria), además de muchos de los que, por su escaso peso internacional o lo limitado de sus recursos, confían en la Comisión para proyectar sus ambiciones hacia el exterior.

La oposición francesa al refuerzo de poderes de las instituciones europeas tiene que ver con la histórica animadversión de París a que Europa, en su conjunto, desempeñe un papel político sustantivo en la esfera internacional. Ese protagonismo se lo ha reservado históricamente para ella y la UE ha sido, este último medio siglo, la palanca con la que la política francesa ha conseguido mover sus piezas en el tablero de las grandes estrategias planetarias. Alemania, que hasta mediados de los años 90 asumió sin grandes aspavientos la hegemonía política de Francia, no está dispuesta a seguir transigiendo con ella, sobre todo si percibe que el método francés compromete la credibilidad del euro.

De modo que el factor clave que determinará el éxito o el fracaso de la próxima cumbre, a todas luces trascendental, no es si las sanciones a los incumplidores de la austeridad presupuestaria serán automáticas, o si las instancias europeas estarán habilitadas para rechazar de oficio proyectos de presupuestos nacionales, antes de que los Parlamentos respectivos se pronuncien sobre ellos. No. La materia más crítica en esa reunión, la línea de quiebra, estará situada en la aceptación por parte de Sarkozy de una cesión de protagonismo político a las instituciones de la Unión, que hasta ahora rechaza.

Hay razones para pensar que el presidente francés terminará plegándose a las exigencias de la realidad: si la cumbre fracasa, es prácticamente seguro que el remolino subsiguiente de los mercados arrastrará hasta profundidades desconocidas a la calificación de "triple A" que la deuda del país sostiene en precario, y a cuyo mantenimiento Sarkozy ha subordinado su futuro político.

Pero, como dice un amigo mío, «De Gaulle parece haber resucitado en Francia», y los aspavientos chovinistas se multiplican por el hexágono.

Lo que está claro es que Alemania no va a comprometer la estabilidad monetaria con disposiciones que debiliten al euro. Fue su condición previa para discutir la creación de un banco central europeo que gestionara una moneda común: que la lucha contra la inflación fuera la prioridad del futuro instituto emisor, como lo era -y es-, del Bundesbank. Berlín jamás dará ningún paso que permita evocar la "hiperinflación"de los años 20.

Aunque Europa se hunda.

Si desea recibir actualizaciones de este Blog por mail, envíeme un correo a blog.fpescador@skynet.be

jueves, 10 de noviembre de 2011

¿Pero qué negocia esta gente?


No sé ustedes pero yo estoy bastante sorprendido por los meandros por lo que las clases políticas de los países en crisis se ponen a navegar, cuando la presión internacional arrecia. Porque, si Grecia no tiene dinero para pagar los sueldos de sus funcionarios ni las pensiones de sus clases pasivas, ¿qué han negociado tan intensamente estos días atrás el Pasok (el partido del primer ministro saliente, Yorgos Papandreu) y la Nueva Democracia de Antonis Samaras? ¿Y por qué se empeña Silvio Berlusconi en aferrarse al poder? ¿Pero es que no percibe este personaje que la credibilidad de Italia, muy comprometida en los foros internacionales, se ve aún más dañada por un empecinamiento, el suyo, que es percibido comúnmente ya como una gesticulación gratuita y estéril?

Da la impresión de que, en Grecia, la clase política está al "sálvese quien pueda", mientras que en Italia, Silvio anda más bien por el "esperad a que me salve yo y después os apañáis como mejor os venga". Esa es la conclusión que cabe extraer sin grandes dificultades en el primero de los casos; si los conservadores de Nueva Democracia (los que falsearon la estadística de Grecia para entrar en el euro) no apoyaban los ajustes propuestos por Papandreu, después de haberlos negociado este con la Unión Europea y el FMI, (¿qué margen había ahí?), es porque querían gestionarlos ellos mismos. ¿Con qué fines? ¿Los del bien común que no han respetado hasta ahora, o los suyos propios?.

Lo de los partidos políticos griegos semeja, al menos a mí me lo parece, a lo que  sucedió en Portugal con el socialista Sócrates y la oposición conservadora de Pedro Passos Coehlo. En uno y otro caso, esa oposición ha conseguido auparse al poder, en el caso griego por la puerta de atrás, mediante un denominado "gobierno de concentración" nacional. Pero ¿cabe creer que quenes han contribuido tan activamente a la postración extrema en la que Grecia (y Portugal) se encuentran, vayan a trabajar acertadamente ahora para sacarlas de ese estado?

En Italia, el presidente del Consejo de Ministros (que así se denomina oficialmente el cargo) parece vivir completamente aislado de la realidad. Vamos a decirlo así. El hombre más rico de tan rico país, que viene exhibiendo estos últimos años en un escaparate público de farolillos rojos y luz negra una senectud indecorosa y lasciva, parece pensar que Europa, Estados Unidos y el Fondo Monetario Internacional son tan maleables como su Parlamento, al que ha arrancado una y otra vez, con triquiñuelas clientelistas, leyes y decretos que le han permitido escapar de los tribunales. Si con sus dilaciones (la última hasta las elecciones de febrero) espera que los tiempos se calmen para comprar su sucesión, se equivoca. Merkel y Sarkozy no le dan ya más crédito y las agencias de calificación y los mercados financieros tampoco. 

Y unos y otros, que quieren que les diga, tienen razón. Italia, con Belusconi ahora, antes con otros, lleva demasiado tiempo sin acometer reformas muy importantes para contener el derroche de gasto público y ya no despierta confianza. Lástima que la credibilidad de un individuo esté llevando al hoyo a la cuarta economía de la Eurozona, miembro de pleno derecho del G7. La canciller y el presidente francés sonrieron cuando les preguntaron, en la última cumbre europea, si creían en la determinación de Berlusconi por poner en orden las cuentas públicas del país. El FMI y la Comisión europea se van a ocupar de eso: el Financial Times citaba ayer un documento de los inspectores internacionales desplazados a Italia en el que se reclama una lista de propiedades del gobierno que puedan ser puestas en venta, a fin de aumentar en 5.000 millones la reducción anual de la deuda pública emitida por Roma (cerca de 2 billones de euros), porque consta ya que Italia no va a cumplir con sus objetivos de déficit en 2012 y 2013.

Lo más lamentable de esta historia es que la economía italiana no amenaza quiebra. Está diversificada y es grande, los déficits anuales son pequeños y cuenta con un sector bancario sólido.

Más que una crisis de la deuda, me parece que lo que verdaderamente ha entrado en barrena, en Europa, es una cierta manera de hacer política.

Les dejo el vídeo de aquella patochada de Berlusconi, en la cumbre del 60 aniversario de la OTAN, en el puente que une Estrasburgo y Kehl, cuando despreció a los anfitriones haciéndoles esperar mientras hablaba por teléfono. ¿Con quién? 


domingo, 30 de octubre de 2011

Ser y estar

Sede de la Autoridad Bancaria Europea, en Londres

No tengo suficientes conocimientos sobre la realidad contable de los bancos europeos y sé que no la voy a tener nunca porque ellos no me lo van a contar y porque los órganos de supervisión bancaria, que deberían ser mis aliados en la búsqueda de las verdades financieras de la sociedad en la que vivo, tampoco me la van a revelar. Y conozco lo suficiente de técnicas de maquillaje de balances para creer en esas cuentas prodigiosas, que los grandes del sector suelen presentar en sus juntas generales de accionistas, como para creérmelas.

Pero para decirles lo que a continuación sigue tampoco es que me haga falta una información muy depurada sobre la realidad financiera de las instituciones europeas de ahorro y crédito, porque les voy a hablar de la última cumbre europea y de cómo el liderazgo se construye siempre, siempre, sobre la fuerza bruta.

Incluso en la pretendida por Nicolás Sarkozy "familia" europea.

En mis muchos años de actividad periodística no he asistido jamás a un ejercicio de abuso de autoridad tan descarado como el que tuvo lugar, en la noche del miércoles al jueves pasados, en el "Nivel 50" del Justus Lipsius, del que les hablaba el otro día en una entrada de este blog, el de las "colinas de escayola". En ese lugar y momento el presidente del Gobierno español, José Luis Rodríguez Zapatero, tomó la decisión (quizás sería más propio decir que "formalizó" la decisión previamente asumida) de plegarse a las exigencias de Alemania, convalidadas por Francia, para que el Fondo de Rescate europeo (se llama de otra manera, pero a los efectos que nos interesan el nombre vale) alcanzara el billón de euros, lo que, de acuerdo con los cálculos al uso, aliviaría la ansiedad de los mercados monetarios sobre la capacidad de la UE para ayudar a los socios del euro en dificultades financieras.

La contrapartida reclamada por Alemania no era cualquier cosa: una devaluación del valor contable de la deuda española, suscrita sin reservas por los bancos españoles que han acudido reiteradamente en auxilio del Ejecutivo cuando la presión de los mercados arreciaba, y un nivel de recapitalización bancaria exigido a las instituciones españolas sólo superado por el impuesto a Grecia.

Por el conocimiento que tengo de la mecánica interna de los Consejos Europeos, sé que es muy difícil frenar un acuerdo de las características del que se alcanzó en la madrugada del jueves. Pero también entiendo que un país de la talla de España, con los intereses y capacidades financieras que atesora, no puede llegar a una reunión de estas características para quedar arrinconado entre la espada y la pared. Para verse obligados a admitir, sus representantes, una minusvaloración contable y el descrédito público de una banca, la privada española, que está, objetivamente, en mejores condiciones que su homóloga continental.

Fue Rodríguez Zapatero quien planteó inicialmente al propio Consejo Europeo, siguiendo planteamientos del Gobernador del Banco de España, Miguel Angel Fernández Ordóñez, la necesidad de realizar verificaciones sobre la capacidad de resistencia de los bancos europeos a diferentes supuestos, para despejar las dudas de los mercados. De aquella propuesta a la materialización de los primeros tests, que luego se repetirían, transcurrieron dos meses, un lapso de tiempo que nunca fue explicado pero que algunos identificamos como el necesario para que la banca europea se adaptara a las exigencias y fueran definidos los límites de aquel análisis.

Sus resultados estuvieron a la altura de aquellas sospechas: aprobaron bancos que luego tuvieron que ser nacionalizados; incluso los irlandeses y Dexia y un banco alemán se sustrajo al análisis, por razones nada convincentes.

El esfuerzo que la cumbre ha reclamado a los bancos españoles, siguiendo dictados del regulador bancario europeo, en cuyos órganos ejecutivos España no tiene plaza, es injusto y discriminatorio, porque mantiene la valoración nominal de los activos tóxicos que detentan otros bancos europeos, (la deuda griega, por ejemplo), que contamina los balances de instituciones francesas y alemanas. Gracias a esta operación, los balances de estos últimos cuadran con mayor facilidad y no requieren, por ello, inyecciones de capital tan contundenttes como las que se exige a los españoles.

Poco importa que al final, la posición del sistema financiero español vaya a ser más sólida que la de Francia y Alemania, una vez se ejecute la quita del 50% de la deuda griega avalada por la cumbre. La UE ha cometido una arbitrariedad de calibre demasiado grueso como para que sea olvidada porque la evolución de los acontecimientos termine marcada por el signo positivo.

Cabe preguntarse la razones de que España, cuarta economía del euro, no esté presente en los órganos ejecutivos de la Autoridad Bancaria Europea, y sí el Reino Unido, que no es parte de la moneda única. Se trata de un órgano creado en 2010. Tengo varias explicaciones pero hay una que quizás les haya pasado a ustedes inadvertida y que quiero exponerles aquí: España es un país de la Unión Europea asistido por los Fondos Estructurales y aunque una condición así no debería constituir ningún hándicap, en la vida real lo es.

La extraña dualidad de España (un país muy desarrollado en determinados servicios y regiones, y claramente subdesarrollado en otros), constituye un problema objetivo para su encaje como miembro de pleno derecho de lo que podríamos denominar la "cúpula" comunitaria. Así lo entendía Manolo Marín, cuando Felipe González se aprestaba a lanzar la operación de la cohesión comunitaria en 1988. Marín no la quería pero González (y Solchaga) sí. Y ganó, claro, la tesis de estos últimos.

Los flujos financieros europeos a España podrían haber sido justificados de otra manera que como ayudas al desarrollo español, (como compensaciones por desarme arancelario, etc.), pero se escogió la fórmula de la caridad europea porque abría la vía a dos mecanismos de largo alcance: la aceptación por los españoles de los sacrificios que estar en Europa nos iba a reclamar y, por supuesto, la facultad de reparto de dinero líquido que ganaban los políticos con ella.

El inconveniente era que las estructuras desarrolladas del país eran medidas con el rasero de las subdesarrolladas.

No puedo afirmar con certeza que si España no está en el Board de la EAB es porque España ha recibido, grosso modo, un billón de las antiguas pesetas al año desde 1989 hasta la fecha, todas las ayudas sumadas. Lo que sí sé es que los negociadores españoles han tenido que callar en circunstancias muy variadas, cuando se les ha recordado la condición de asistido del país cuyos intereses defendían.

Luego está lo del peso político de nuestros representantes ante Europa y el respeto que despiertan. Me acuerdo de Aznar en Berlín (1999) cuando se negó a aceptar la oferta del canciller Schroeder para las Perspectivas Financieras 2000-2007. Cuando se fumó el puro y obligó al alemán a ceder. En Berlín se dijo aquello de que "un canciller alemán no volverá a ser humillado en un Consejo Europeo".

En el caso que nos ocupa, el humillado ha sido el sector financiero español, por un sistema político en el que España carece de una representación acorde con su nivel.

Se trata, obviamente, de una anomalía que hay que corregir.

(Si este blog te ha interesado, recomiéndalo a tus amigos)

jueves, 27 de octubre de 2011

Real Time Analytics