Real Time Web Analytics Bruselas10: unión
Mostrando entradas con la etiqueta unión. Mostrar todas las entradas

lunes, 28 de mayo de 2012

La pregunta equivocada


Demasiada gente está formulándose estos días la pregunta equivocada. ¿Qué pasaría, se dicen, si Grecia abandonara el euro? Yo creo que lo que hay que preguntarse es, más bien, lo que sucedería si Alemania firmara la defunción de la moneda única.

La llegada de François Hollande al poder en Francia ha sido interpretada por amplios sectores de opinión como la quiebra de tándem franco-alemán y la relajación de las políticas de austeridad en la eurozona. Tal percepción resulta de un análisis de la situación erróneo y de otro de cálculo aún más importante.

Las políticas de austeridad que Berlín está imponiendo a los miembros de la moneda única son el estricto resultado de los equilibrios básicos sobre los que se sustenta el euro. Es historia ya sabida que la moneda única la reclamaron los franceses y los alemanes sólo asumieron la demanda cuando les fueron aceptadas las estrictas condiciones que exigían para ponerla en marcha. Buena parte de ellas estaban relacionadas con las prioridades del instituto emisor de dicha moneda, el Banco Central Europeo.

En la idiosincrasia del pueblo alemán, y de sus estamentos dirigentes, está profundamente arraigado el rechazo a la hiperinflación de los años 20 del pasado siglo, que tuvo una expresión más moderada al término de la Segunda Guerra Mundial. Ambas arruinaron a los alemanes que habían sobrevivido a las dos grandes guerras. Cuando Angela Merkel, en el riguroso cumplimiento de las normas  definidas para el funcionamiento del euro, se opone a políticas monetarias expansivas, en un entorno inflacionario por la evolución de los precios energéticos, no está haciendo otra cosa que defender el Deutsche Mark, al que, en Alemania llaman euro y cada una de cuyas unidades vale, exactamente, dos marcos.

De la misma manera, cuando Alemania exige a Grecia un rigor en políticas y comportamientos que nunca se han encontrado presentes en los hábitos de aquél país, está defendiendo la solvencia del marco alemán.

Francia arrastra un pecado original en la Unión Monetaria que nunca ha reconocido y que con Hollande pasará aún más inadvertido: que vive por encima de sus posibilidades y que no tiene intención de renunciar a ello. Una simple mirada a las curvas que les adjunto les permitirá constatar que los presupuestos franceses han mostrado siempre déficit y que el objetivo central del Pacto de Estabilidad, el equilibrio presupuestario, no ha entrado nunca en los cálculos de París. Salvo quizás en los meramente retóricos. No así en los de Madrid, que desde el lanzamiento del euro, y hasta 2007, ha mantenido sus cuentas en franca proximidad con el déficit “cero”, si no abiertamente en superávit.

El nuevo presidente francés parece tener una cosa clara: que con la austeridad del Pacto de Estabilidad (al que precisamente Francia ya le añadió la “C” de “Crecimiento”, por lo que su acrónimo se escribe “PEC”) no puede mantener los niveles de gasto que necesita para que su electorado no perciba mermas significativas en el denominado “Estado del bienestar”. De ahí que haya hablado en campaña de paquetes de inversión fresca de 30.000 millones, entre otras alegrías.

El problema es que Francia  no tiene ese dinero, ni posibilidad de presupuestarlo a déficit por las limitaciones del PEC.

O sea que, una de dos: o François Hollande incumple sus compromisos electorales –lo más probable-, o Alemania termina viéndose abocada a elegir entre el euro y el marco alemán, que es el escenario al que invariablemente nos conduciría una Francia alineada con la “volatilidad” (dichosa palabreja) del sur europeo. Esa es la pregunta correcta: si Francia pondrá a los alemanes en esa disyuntiva.


lunes, 30 de enero de 2012

Sobrevolando los problemas

Helicóptero militar belga de la clase "Agusta"
Nueva cumbre hoy en Bruselas y perspectivas, una vez más, de ruido y nueces en cantidades inversamente proporcionales. Europa es un tambor amortiguado que bate a destiempo. Desde el divorcio de Obama y la UE en la cumbre del G-20 de Toronto, en junio de 2010, donde el americano reclamaba estímulos adicionales para la economía que la Europa de Angela Merkel negó, por subordinar esta todos los esfuerzos a la contención del déficit entre los países del euro, las reuniones europeas de máximo nivel se suceden para jalonar esfuerzos hercúleos de poblaciones enteras que, sin embargo, no producen los resultados esperados. Es decir, que no sirven para aliviar la presión sobre nuestras sociedades del enorme desbarajuste causado por los abusos de la que se denomina “economía financiera” en países gobernados por frívolos o inconsistentes.


Pocas veces como hoy va a ser posible visualizar el abismo que separa a la calle de quienes deciden, o, si se quiere, a Wall Street de Main Street, por apelar a la socorrida definición norteamericana de las inquietudes cotidianas de la gente común, frente a las cábalas financieras de las camarillas de iniciados. La cumbre se reúne después de una jornada de protestas organizada por la Confederación Europea de Sindicatos (CES) contra las políticas de austeridad y en medio de una huelga general convocada en Bélgica contra los recortes en las pensiones y, en general, contra la pérdida de beneficios del Estado del Bienestar. La cosa se presenta tan enconada que estaba prevista la llegada de los líderes europeos a un aeropuerto de Flandes bajo control  aéreo militar, desde donde serían trasladados al lugar de la reunión, el edificio central del Consejo, en el Rond Point Schuman, a bordo de helicópteros del Ejército belga. Una muestra más de la proximidad de nuestros políticos con la gente y sus problemas...

¿Y de qué van a hablar en esa “cumbre” que se celebra sólo cinco plantas por encima del nivel de la calle, (fortificada, a los efectos)? Pues de las dificultades que encuentran Grecia y sus acreedores privados para pactar los términos de la quita acordada en julio del año pasado por otra cumbre (economía financiera), de los nuevos ajustes para el saneamiento y la estabilidad  presupuestarias (economía financiera) y de algunas iniciativas para favorecer el empleo a través del apoyo a la contratación mediante un aligeramiento de la carga tributaria del trabajo. Una idea que ya se barajó en los 90, cuando otra crisis de desempleo. Acuérdense de las cumbres de Luxemburgo (1997) y Viena (1998). El problema estriba en que de lo que se trata es transferir la carga de la recaudación que se perdería por este camino hacia otras fuentes de ingresos. Holanda, por ejemplo, lleva lustros sobretasando el diesel de automoción para aligerar la fiscalidad que gravita sobre los puestos de trabajo de menos cualificación y todos los holandeses que pueden pasan a Bélgica a cargar el depósito.

Es obvio que la cumbre y la calle van a vivir en momentos políticos diferentes y desde posiciones físicas bien distintas: los manifestantes gruñendo en la calle por los sacrificios que se les exige en el presente y quienes se los imponen soñando con un futuro mejor, sobrevolando los problemas  a bordo de helicópteros militares. Y ese futuro sólo comenzará a visualizarse como una posibilidad real cuando la canciller alemana, Angela Merkel, tenga garantías suficientes de que la unión monetaria no peligra por comportamientos manirrotos de sus integrantes. A eso responde el Tratado de Unión Fiscal que pasará un primer examen de la cumbre, en el tránsito a su aprobación definitiva en marzo.

domingo, 11 de diciembre de 2011

Una Jugada muy Arriesgada


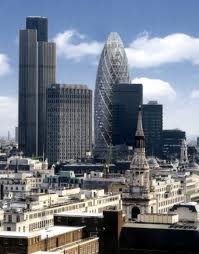
La City londinense, el núcleo financiero más importante del mundo
Jean Monnet detalla en sus «Memorias» el desenganche británico del proyecto de Comunidad Económica Europea, a finales de los 40 y a todo lo largo de los 50. Cita, entre otros, a Sir Edwin Plowden, un hombre clave en la organización y la logística británicas de la postguerra. Cuenta cómo éste le explicaba el rechazo al proyecto de vertebración europea en términos simples, pero esclarecedores: «Éramos (la conversación con Plowden que rememora Monnet tiene lugar tiempo después de los hechos narrados) una nación victoriosa, con responsabilidades mundiales y no estábamos listos para establecer vínculos privilegiados con el continente».

Es historia que la Gran Bretaña se quedó al margen del proyecto común porque le venía pequeño y porque no quería mezclarse con perdedores. Tampoco deseaba (decía, refiriéndose a los cuestionables comportamientos italiano y francés durante la contienda) ponerse a la altura de ciertos oportunistas, teniendo, como aún tenía a mediados del siglo pasado, una proyección imperial y una interlocución privilegiada con Washington. También es historia que la realidad marcó el final de aquel espléndido aislamiento a comienzos de los 70, con la arribada de una Inglaterra mucho más humilde al ya próspero continente, con el que Londres necesitaba, imperiosamente, multiplicar sus relaciones comerciales.

Las cosas han cambiado poco desde entonces: el Reino Unido ha hecho muy bien lo que mejor sabe, que es vender. Hoy por hoy, más de la mitad de sus exportaciones tienen destino en sus socios de la Unión europea, con los que comparte mucho más que pan y mantel.

Por eso resulta todavía más incomprensible la salida de pata de banco de David Cameron la madrugada de este viernes, en el Consejo Europeo. Este joven premier británico ha decidido hacer tabla rasa de 40 años de historia y cabalgar por libre hacia no se sabe exactamente dónde.

Invocando la defensa de unos «intereses» presuntamente irrenunciables de la capitalidad financiera británica, que le reporta al Reino Unido en torno a un 10% de su PIB, Cameron ha decidido dejar a su país al margen de la unión fiscal que se anuncia en la UE para reforzar la posición del euro en los mercados internacionales. Y lo ha hecho, a sabiendas de que esta cabalgada la iba a emprender en solitario, de muy malas maneras: despreciando públicamente al euro, que es la moneda del continente.

No es una buena elección. Primero porque los activos que Cameron dice defender no tienen defensa política: uno no puede invocar un principio funcional tan cuestionable como la capacidad de los mercados para regularse por sí mismos, haciendo de ello toda una ideología y la elección estratégica de tu gobierno y cerrar los ojos a la realidad de que ese principio esconde muchísima "letra pequeña", muy poco edificante. Es esa "letra pequeña" la que el continente quiere expurgar de sus potenciales abusivos, porque lo que se denominan "mercados" cobijan, actualmente, a verdaderas tribus de iniciados en conocimientos y técnicas ajenas al común de los mortales, que son utilizadas indiscriminada y sistemáticamente para desplumar, precisamente, a esos mortales comunes. Que alguna vez esas operaciones de expolio encubierto bajo una legalidad tramposa salgan mal, y algún que otro iniciado se quede un rato en la miseria, no otorgan mayor licitud al montaje.

Y, segundo, porque el Reino Unido no va a poder preservar sus privilegios (quedarse fuera y entrar a picotear a voluntad), en la nueva etapa que se anuncia. Cameron cree que sí, pero quizás peque de optimismo. Irse de un sitio haciéndoles pedorretas a tus compañeros de habitación incomoda, y esos hasta ahora tus socios pueden considerar la colaboración contigo, en lo nuevo que se diseñe, de una manera muy displicente, bien distinta que la que te han otorgado.

Skyline londinense
La City londinense es el nuevo imperio británico, un imperio tan planetario como el del siglo XIX lo fue, quizás más. Pero es un imperio sólo financiero, mucho más vulnerable al miedo y a la incertidumbre que los cruceros de la Navy. Tus hasta ahora socios continentales pueden obstaculizar de mil maneras las relaciones de sus agentes económicos con tu imperio. Con impuestos, con papeleo, forzando a que las transacciones en euros se negocien en París, en Fráncfort ... Es cuestión de contrapesar costos y beneficios, en una escala temporal un poco más amplia que la que Cameron parece haber utilizado para su apuesta.

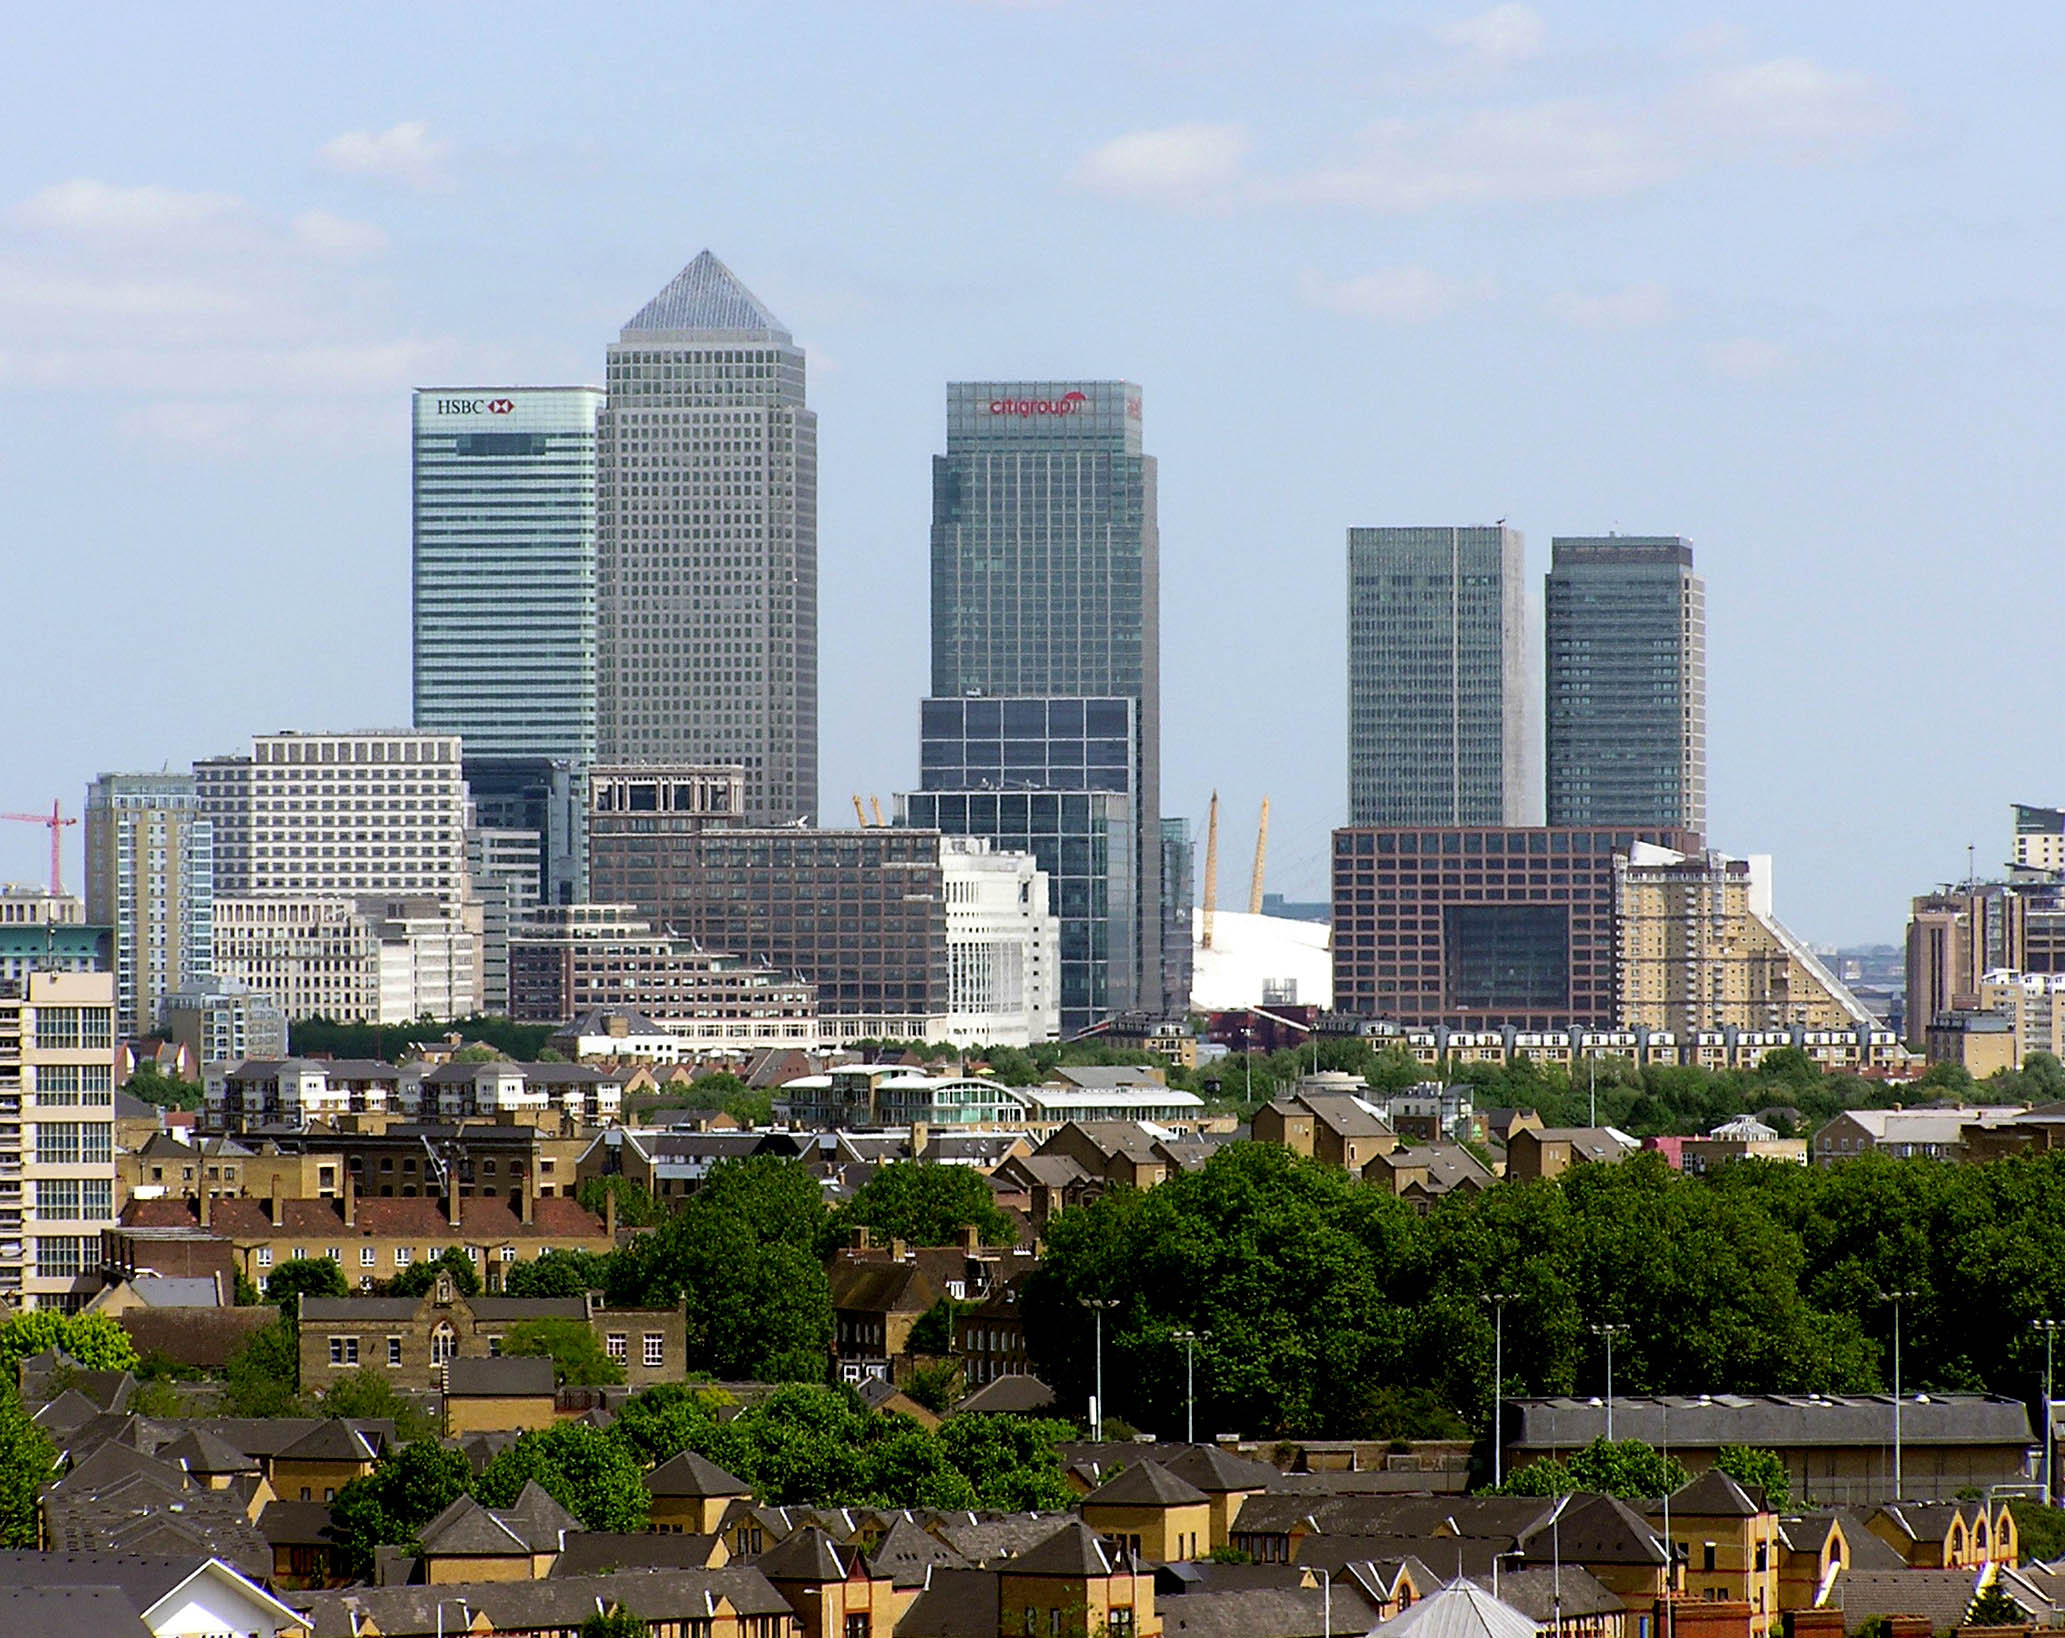
El premier británico cree que si el continente regula en exceso la actividad financiera, la City engordará sus cuentas con los desertores de la unión fiscal. La experiencia, sin embargo, demuestra lo contrario, que el bloque tiende a acentuar su cohesión. Bien podría suceder, por ello, que algunos bancos de Canary Wharf terminen emprendiendo el camino del continente a la vuela de unos cuantos años. Tiempo al tiempo

viernes, 9 de diciembre de 2011

Niebla en el Canal: el continente, aislado

Canary Wharf
Aunque la ruptura pareciera inevitable, no por ello ha dejado de ser estrepitosa: David Cameron, el primer ministro británico, ha decidido dejar a su país al margen del bosquejo de Unión Económica europea que resulta de los acuerdos de la última cumbre de Jefes de Estado o de gobierno de la UE que ha tenido lugar la noche del 8 de diciembre y la mañana del 9. Cameron ha dicho que no, que no está dispuesto a suscribir una reforma del Tratado que conduzca al endurecimiento de la disciplina presupuestaria de los Estados miembros y a la puesta en marcha de diferentes medidas para garantizarla. 

En realidad, el premier británico ha dado el portazo (en forma de veto a un Tratado a 27) porque no ha conseguido colar un protocolo que garantizaba la impunidad del sistema financiero británico ante los planes de regulación de mercados que pretende la Europa continental, con Alemania y Francia a la cabeza. La City londinense es el núcleo de finanzas más importante del mundo, por delante incluso de Nueva York y su Wall Street. Cameron ha hecho ideología nacional de esa filosofía neoliberal tan criticada, según la cual los mercados son los más adecuados para regularse a sí mismos y cualquier interferencia con ellos no hace otra cosa que falsear la verdad absoluta del beneficio como último referente. 

Londres, en consecuencia, ha confirmado esta noche pasada que se queda fuera del euro. No es una ratificación irrelevante esta: Blair jugó durante años con la posibilidad de integrar a la libra en la divisa común; cuando renunció, fruto de las circunstancias adversas y de su incapacidad para reconducir un clima de opinión entre los británicos contrario a la medida, su figura perdió todo interés para Belín y París. 

El premier británico pretende que las cosas no van a cambiar para el Reino Unido en lo sustancial: el mercado interior va a seguir abierto a sus mercancías. Londres se quedaría, así, al margen de lo que no le interesa y se beneficiaría de lo que le conviene.

Es muy probable, sin embargo, que Cameron peque de opimismo. Quedarse al margen de la "nueva frontera" europea constituye, por lo pronto, una ruptura con la estrategia británica en la UE desde su adhesión en 1973: estar en los foros de decisión, para "acomodar" la legislación comunitaria a sus intereses. 

Constituye también una apuesta difícil de ganar y más aún complicada de cobrar, porque la experiencia muestra que la integración europea es un proceso muy poderoso, que termina cohesionado a sus integrantes más allá de lo previsto en las estrictas proyecciones legislativas. Quedarse al margen de él es muy arriesgado, porque el Reino Unido carece de capacidad para imponer permanentemente sus condiciones a los demás. Si difícil lo tiene desde dentro, desde fuera aún más.

Pero es que, además, París y Berlín no pretenden circunscribir el nuevo modelo de integración a las cuestiones presupuestarias; prevén acciones en materia fiscal (sociedades), laboral y otras, en general incómodas para el Reino Unido. Es decir, que Londres va camino de verse cada vez más aislado en la UE.

Cameron, a mi entender, ha cometido una bobada estratégica. Se ha dejado llevar por el discurso euroescéptico de sus pares más allá de lo que la prudencia recomienda. Ya se sabe: aquella filosofía del "hay niebla en el Canal, luego otra vez el continente está aislado".

En cuanto al resto de los acuerdos, la cosa no es para echar cohetes: habrá algo más de cobertura financiera del FMI pero Alemania no cede en las cuestiones centrales de liquidez que los mercados reclaman para endosar sin reticencias la deuda soberana de los Estados miembros. El baile con la prima va a continuar, aunque a un compás algo más lento.

lunes, 5 de diciembre de 2011

Euro o chovinismo

 Bild 

Parece que ahora va en serio, que a la Unión Europea no le queda otro remedio que lograr acuerdos de gran trascendencia en su cumbre de esta semana próxima, so pena de abocar a la Unión Monetaria a una crisis de tal magnitud que podría terminar dado al traste con el euro y con el propio proyecto de construcción comunitaria.

Los ruidos que preceden a la convocatoria apuntan a un consenso franco alemán sobre los planteamientos que serán sometidos a la cumbre. Se trata de una percepción equivocada, un punto voluntarista, porque las estrategias de fondo de París y de Berlín difieren, aún hoy, en un aspecto sustancial: lo que Merkel quiere es "más Europa" para hacer frente a la crisis, mientras que Sarkozy busca un refuerzo de la cooperación intergubernamental para obtener, espera, los mismos resultados perseguidos por la canciller alemana. Esta, sin embargo, no cree que la intergubernamentalidad, promovida por Sarkozy, sea la fórmula más adecuada para hacer frente a la situación revelada por la que se denomina "crisis de la deuda"; desea, en cambio, reforzar el papel de la Comisión europea en la aplicación de los nuevos mecanismos de supervisión y control económico y presupuestario. Y lo exige como condición previa para relajar su oposición a fórmulas que aliviarían la presión de los mercados sobre las deudas de los países más vulnerables.

Angela Merkel no está sola en esas pretensiones: le apoyan abiertamente los socios del euro que forman parte del "club de la Triple A" (Finlandia, Holanda, Austria), además de muchos de los que, por su escaso peso internacional o lo limitado de sus recursos, confían en la Comisión para proyectar sus ambiciones hacia el exterior.

La oposición francesa al refuerzo de poderes de las instituciones europeas tiene que ver con la histórica animadversión de París a que Europa, en su conjunto, desempeñe un papel político sustantivo en la esfera internacional. Ese protagonismo se lo ha reservado históricamente para ella y la UE ha sido, este último medio siglo, la palanca con la que la política francesa ha conseguido mover sus piezas en el tablero de las grandes estrategias planetarias. Alemania, que hasta mediados de los años 90 asumió sin grandes aspavientos la hegemonía política de Francia, no está dispuesta a seguir transigiendo con ella, sobre todo si percibe que el método francés compromete la credibilidad del euro.

De modo que el factor clave que determinará el éxito o el fracaso de la próxima cumbre, a todas luces trascendental, no es si las sanciones a los incumplidores de la austeridad presupuestaria serán automáticas, o si las instancias europeas estarán habilitadas para rechazar de oficio proyectos de presupuestos nacionales, antes de que los Parlamentos respectivos se pronuncien sobre ellos. No. La materia más crítica en esa reunión, la línea de quiebra, estará situada en la aceptación por parte de Sarkozy de una cesión de protagonismo político a las instituciones de la Unión, que hasta ahora rechaza.

Hay razones para pensar que el presidente francés terminará plegándose a las exigencias de la realidad: si la cumbre fracasa, es prácticamente seguro que el remolino subsiguiente de los mercados arrastrará hasta profundidades desconocidas a la calificación de "triple A" que la deuda del país sostiene en precario, y a cuyo mantenimiento Sarkozy ha subordinado su futuro político.

Pero, como dice un amigo mío, «De Gaulle parece haber resucitado en Francia», y los aspavientos chovinistas se multiplican por el hexágono.

Lo que está claro es que Alemania no va a comprometer la estabilidad monetaria con disposiciones que debiliten al euro. Fue su condición previa para discutir la creación de un banco central europeo que gestionara una moneda común: que la lucha contra la inflación fuera la prioridad del futuro instituto emisor, como lo era -y es-, del Bundesbank. Berlín jamás dará ningún paso que permita evocar la "hiperinflación"de los años 20.

Aunque Europa se hunda.

Si desea recibir actualizaciones de este Blog por mail, envíeme un correo a blog.fpescador@skynet.be

domingo, 20 de noviembre de 2011

Si el euro se hunde, Europa se hundirá con él


Firma del Tratado de Maastricht, en 1992


Se está dando en España y en otros países miembros de la Unión Europea un debate a mi modo de ver gratuito sobre el impacto que tendría en la construcción comunitaria la caída del euro. Yo soy de los que creen que semejante acontecimiento, de producirse, vaciaría de contenido a la Unión y abriría el camino a enormes tensiones que no solo empobrecerían al continente, sino que resucitarían las peores compulsiones de un pasado que creemos, erróneamente, superado.

Existe un lugar común en esa discusión según el cual el euro, la Unión Monetaria, sería el resultado del Tratado de Maastricht de 1992, que fue aprobado en una cumbre celebrada en esa localidad holandesa en diciembre de 1991. «Prescindimos de él y volvemos a la situación precedente, que no era tan mala», afirman quienes proponen hacer tabla rasa de estas dos últimas décadas.

Es una percepción equivocada. En realidad, la Unión Monetaria ha estado en el núcleo del pensamiento europeo desde sus planteamientos originarios, que no son demasiado ajenos al Zollverein, la unión aduanera germana del siglo XIX. El proceso de integración comunitaria seguiría los pasos de la moderna Alemania, que removió las tarifas internas entre los Estados federados en 1834, dando lugar a un mercado interior que precedería a la unión política de la federación en 1871, cuando se creó el Reichsbank. El marco llegó en 1876.

La construcción europea comenzó a mediados de la pasada década como una unión aduanera, que reclamaba, desde sus muy tempranos momentos, un mecanismo de cambios estables. Ese fue el origen del Sistema Monetario Europeo, creado por una cumbre de jefes de Gobierno de la CE el 5 de diciembre de 1978, a instancias del entonces presidente de Francia, Valery Giscard d"Estaign y el canciller alemán Helmut Schmidt

Subterfugios como el "ecu" -la "cesta monetaria" contra la que se definían las fluctuaciones máximas de las monedas que componían el SME- y el mucho más esotérico "ecu verde", el que se utilizaba para liquidar las ayudas del Fondo de Garantía Agrícola, con sus correspondientes «montantes compensatorios monetarios» negativos o positivos, complicaban la vida de una realidad económica y mercantil común hasta extremos a veces ridículos. El Informe Werner de 1970, en el que se enunciaba abiertamente la necesidad de que Europa construyera, a más tardar para 1980, su unión monetaria, no hizo otra cosa que dar carta de naturaleza a aquellos deseos.

El euro, la moneda única, es la culminación de los enormes esfuerzos acometidos este último medio siglo para dar coherencia económica a la construcción europea. Cuando Kohl y Mitterrand firmaron, en enero de 1988 en París, los protocolos que institucionalizaban el eje francoalemán, en el XXV aniversario del Tratado del Elíseo, lo que Francia esperaba de los nuevos instrumentos creados (el Consejo Económico y Financiero entre ellos, el otro era el Consejo de Defensa y Seguridad) era que se sentaran inmediatamente las bases para la creación del Banco Central Europeo. Alemania, al principio, no quería. Ese año, el ministro germano de finanzas, Gerhard Stoltember, en perfecta sintonía con el presidente del Bundesbank, Karl-Otto Pöhl, ponía el acento en la liberalización de los movimientos de capitales y la cooperación entre bancos centrales en materias fiscales, económicas o regionales, además de monetarias, antes que en una unión monetaria con su correspondiente banco central. Stoltemberg reclamaba, concretamente, una unión política europea, que condujera a la unión monetaria. El Zollverein.

Luego, como siempre pasan las cosas en la UE, las voluntades de unos y otros fueron cuadrando, de manera que en 1999, el euro pudo ver la luz como instrumento fiduciario.

Si el euro cae víctima de las actuales tensiones monetarias, no sucumbirá solo una expresión más de la Europa común; desaparecerá el núcleo central de sus anhelos. El resentimiento contra aquellos a los que se considere culpables de la defunción (lo sean realmente o no, estas cosas siempre son discutibles) y la inestabilidad derivada de la pérdida de los equilibrios continentales de este último medio siglo harán el resto del trabajo. Europa, como proyecto común, dejará de ser una realidad y pasará a los libros de historia.
Real Time Analytics